
El Consorcio fue creado con el objetivo de proteger a los asegurados frente a riesgos que las aseguradoras privadas no pueden asumir, como las catástrofes naturales, actos de terrorismo o fenómenos políticos y sociales extraordinarios.
Su labor no solo beneficia a los consumidores, sino que también asegura la estabilidad del sector asegurador en situaciones extremas. Este organismo, creado en los años 40 del siglo XX, cubre los llamados riesgos extraordinarios que no suelen incluirse en las pólizas estándar de las aseguradoras privadas.
A continuación, exploramos qué cubre, cómo funciona y cuáles son los riesgos protegidos.
¿Qué es el Consorcio de Compensación de Seguros?
El Consorcio fue creado con el objetivo de proteger a los asegurados frente a riesgos que las aseguradoras privadas no pueden asumir, como las catástrofes naturales, actos de terrorismo o fenómenos políticos y sociales extraordinarios.
Su labor no solo beneficia a los consumidores, sino que también asegura la estabilidad del sector asegurador en situaciones extremas.
¿Qué cubre el Consorcio de Compensación de Seguros?
El Consorcio actúa en tres áreas principales:
–Riesgos Extraordinarios
Indemniza daños ocasionados por fenómenos naturales o hechos de incidencia política o social, siempre que exista una póliza vigente que incluya los bienes dañados.
–Seguro de automóviles
Cubre vehículos no aceptados por aseguradoras privadas y los daños ocasionados por vehículos desconocidos, sin seguro o robados.
–Liquidación de Entidades
Protege a asegurados y beneficiarios en caso de liquidación de una compañía aseguradora, garantizando que los afectados reciban las indemnizaciones correspondientes.
Riesgos extraordinarios cubiertos
En riesgos extraordinarios es necesario que se tenga una póliza de seguro contratada con una compañía que cubra los riesgos dañados, o que pertenezca a un ramo al que el sistema de Riesgos Extraordinarios no extiende su cobertura (ni se cobra recargo por ello)
– Fenómenos de la Naturaleza
-
- Inundaciones extraordinarias
- Terremotos y maremotos
- Erupciones volcánicas
- Tempestades ciclónicas atípicas
- Caída de aerolitos y cuerpos siderales
– Actos de Incidencia Política o Social
-
-
- Terrorismo
- Rebelión, sedición y motines
- Actuaciones de las Fuerzas Armadas o Cuerpos de Seguridad en tiempo de paz
-
Recuerda que si no tienes un seguro el Consorcio no te indemnizará.
Condiciones para la indemnización
Para que el Consorcio cubra los daños, deben cumplirse ciertas condiciones:
- Tener una póliza de seguro en vigor que incluya el bien dañado.
- La póliza tiene que estar pagada y tener una fecha de emisión de, al menos, 7 días antes a la ocurrencia del siniestro.
Si te fijas en el recibo de prima de tus seguros debe indicar:
*Prima Neta : Lo que cobra la compañía de seguros
*Impuestos sobre la prima de seguro (IPS) : Impuesto sobre prima de seguros, impuesto que llevan todos los seguros, como el IVA del seguro
*Recargo CONSORCIO : Fondo destinado a cubrir riesgos extraordinarios.
Y dependiendo del tipo de seguro puede haber otros “extras”, como arbitrio de bomberos, fondo de garantía etc. La suma de todos los conceptos suponen la PRIMA TOTAL (que es lo que te cobran).
Con esta información podéis comprobar si los bienes asegurados en esa póliza lo están en el consorcio.
Lo más frecuente en España: Las inundaciones derivadas de fenómenos atmosféricos
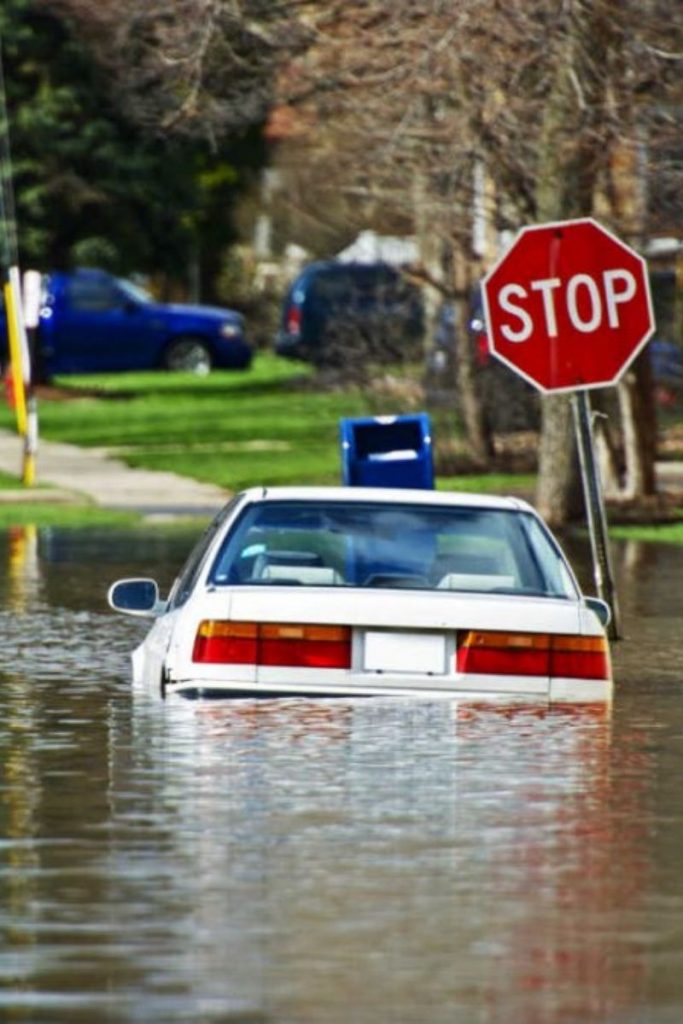
En España, las inundaciones son el fenómeno más habitual cubierto por el Consorcio, entendidas como “el anegamiento del terreno producido por lluvias o deshielo; por aguas procedentes de lagos con salida natural, de rías o ríos, o de cursos naturales de agua en superficie cuando se desborden de sus cauces normales.
Asimismo, se incluye el embate de mar en la costa, aunque no haya anegamiento:
– Anegamiento del terreno por lluvias intensas o desbordamiento de ríos, lagos o el embate del mar.
No se consideran cubiertos:
– Daños por roturas de tuberías.
– Filtraciones por tejados o colectores atascados.
Otros fenómenos, como terremotos, maremotos o erupciones volcánicas, requieren la certificación de un organismo público competente. Y la tempestad ciclónica atípica que es según el Reglamento del seguro de riesgos extraordinarios: tiempo atmosférico extremadamente adverso y riguroso producido por:
1.º Ciclones violentos de carácter tropical, identificados por la concurrencia y simultaneidad de velocidades de viento superiores a 96 kilómetros por hora, promediados sobre intervalos de 10 minutos, lo que representa un recorrido de más de 16.000 metros en este intervalo, y precipitaciones de intensidad superior a 40 litros de agua por metro cuadrado y hora.
2.º Borrascas frías intensas con advección de aire ártico identificadas por la concurrencia y simultaneidad de velocidades de viento mayores de 84 kilómetros por hora, igualmente promediadas sobre intervalos de 10 minutos, lo que representa un recorrido de más de 14.000 metros en este intervalo, con temperaturas potenciales que, referidas a la presión al nivel del mar en el punto costero más próximo, sean inferiores a 6 ºC bajo cero.
3.º Tornados, definidos como borrascas extratropicales de origen ciclónico que generan tempestades giratorias producidas a causa de una tormenta de gran violencia que toma la forma de una columna nubosa de pequeño diámetro proyectada de la base de un cumulonimbo hacia el suelo.
4.º Vientos extraordinarios, definidos como aquellos que presenten rachas que superen los 120 km por hora. Se entenderá por racha el mayor valor de la velocidad del viento, sostenida durante un intervalo de tres segundos.
Un sistema único en el mundo
El Consorcio de Compensación de Seguros es un modelo ejemplar de la labor social del seguro en España ya que permite repartir los costes de las catástrofes entre todos los asegurados, independientemente de la compañía y protegiendo la estabilidad económica del sector asegurador, haciendo buena la frase “si no existiera el Consorcio, habría que crearlo”.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*