
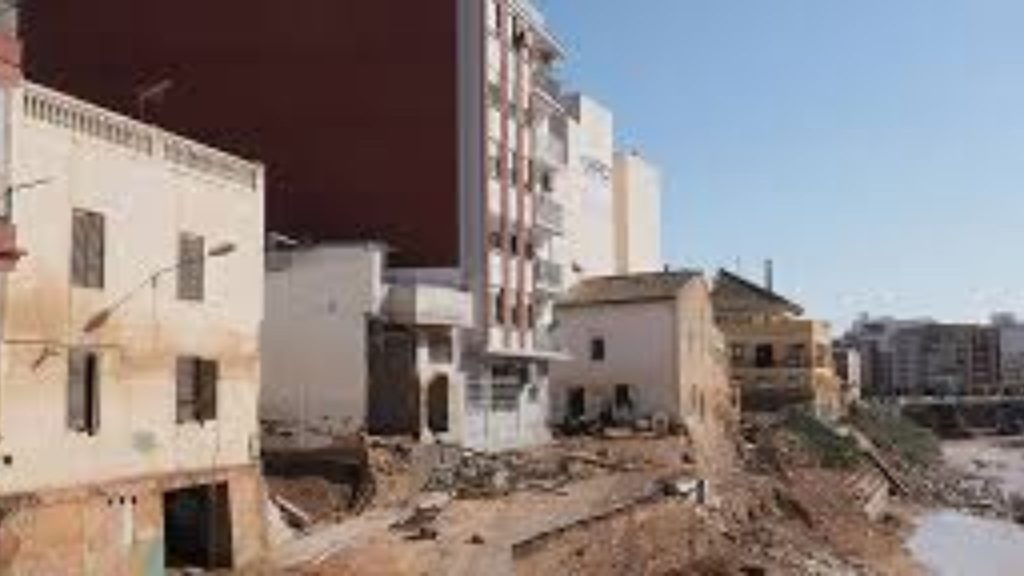
Cuando llega la catástrofe, la burocracia no puede ser el golpe final.
Cuando llega la catástrofe, la burocracia no puede ser el golpe final. En España, los estragos de fenómenos como la DANA (Depresión Aislada en Niveles Altos) evidencian que las víctimas —hogares, empresas, agricultores— pueden tardar demasiado en recuperar algo de normalidad. Por eso el sector asegurador ha alzado la voz: necesitamos un sistema nacional activado automáticamente para reclamaciones de siniestros por grandes fenómenos climáticos. Nada de perder días en negociaciones. Nada de “esto lo vemos caso a caso”. Directo al grano.
El contexto: ¿qué ha pasado?
Según datos aportados por UNESPA, en la zona de Valencia tras la DANA, se firmó un protocolo con el Consorcio de Compensación de Seguros (CCS) en el que varias aseguradoras privadas colaboraron para tramitar siniestros rápidamente.
En esa ocasión:
-
Se registraron 250.700 solicitudes de indemnización.
-
De esas, 245.461 ya han sido tramitadas.
-
El coste estimado de compensaciones podría ascender a los 4.800 millones de euros.
-
De ese total, ya se han abonado 3.840 millones de euros.
-
Del total de solicitudes, 112.830 fueron gestionadas por las aseguradoras en nombre del CCS (por valor de 1.258 millones de euros).
-
A esto se suman otros 139.000 expedientes gestionados por aseguradoras privadas (180 millones €) y 51.500 por el sistema agrario (“Agroseguro”) con pagos de 60 millones €.
Ese número de casos es lo suficientemente masivo como para demostrar que el sistema actual funciona… pero también para ver sus límites.
¿Cuál es la propuesta?
La presidenta de UNESPA, Mirenchu del Valle, ha planteado que ese tipo de actuación (privadas + público) deje de ser excepción y pase a ser la regla cuando se cumplan determinados umbrales de siniestralidad.
En concreto:
-
Que haya un “protocolo activable automáticamente” cuando se trate de eventos climáticos de alta siniestralidad.
-
Que no se tenga que debatir “caso por caso” la ayuda, sino que el sistema arranque sin dilación.
-
Que se institucionalice la colaboración público-privada para estos eventos.
¿Por qué es necesario?
Varios motivos hacen que esta propuesta tenga mucho sentido:
-
Rapidez en la atención
Cuando ocurre una catástrofe natural, las víctimas necesitan que la indemnización o la cobertura actúe con velocidad. Esperar trámites largos agrava el daño: negocios cerrados, hogares irreparables, vidas alteradas. -
Volumen masivo de siniestros
Las cifras prueban que cuando se activa, el sistema absorbe decenas de miles de casos. Llevarlos a cabo sin un marco prefijado implica estrés administrativo, discusiones, litigios. Un sistema automático reduce la carga. -
Previsibilidad para aseguradoras y asegurados
Si las reglas están claras de antemano, tanto aseguradoras como víctimas saben qué esperar: cuándo aparece la ayuda, en qué condiciones, con qué rapidez. -
Mitigación del impacto socio-económico
Las catástrofes naturales afectan mucho más que paredes derrumbadas o cosechas perdidas. Supone destrucción de empleo, caída de actividad, desplazamientos. Un sistema más ágil reduce la propagación del daño.
¿Cuáles serían los retos?
No es tan sencillo como firmar un papel y solucionar todo. Analicemos los escollos:
-
Definición de los umbrales: ¿Cuándo se activa el sistema automático? “Alta siniestralidad” es relativo. ¿Cuál será la cifra límite? ¿Número de siniestros, importe, zonas geográficas?
-
Coordinación público-privada: La colaboración público/privada es clave, pero cada actor tiene su lógica, sus procedimientos. Tendrá que haber un marco común, claro, con responsabilidades definidas.
-
Financiación: En el caso de la DANA, el CCS cubrió parte de los pagos mediante recargo a las pólizas. ¿La fórmula será siempre esa? ¿Habrán aportaciones adicionales?
-
Transparencia y confianza: Las víctimas deben saber que el sistema actúa para ellas y no para los intereses del sector.
-
Capacidad de actuación en muchas zonas al mismo tiempo: La DANA afecta una región, pero ¿qué pasa si varias regiones sufren catástrofes simultáneas? ¿Se saturará el sistema?
-
Normativa y cambios legales: Institucionalizar este sistema puede requerir modificaciones legales, lo que toma tiempo.
Impacto para mediadores y corredurías de seguros
Y aquí entramos en terreno que te interesa, Txema: para una correduría de seguros o mediador, conocer este nuevo marco puede suponer ventaja competitiva.
-
Asesoramiento proactivo al cliente: Puedes explicar a tus asegurados que existe un sistema nacional emergente, lo que refuerza su percepción de valor.
-
Validación de pólizas adecuadas: Verificar que las pólizas de siniestros naturales tienen las coberturas pertinentes.
-
Comunicación de confianza: Que el mediador transmita: “Si ocurre una catástrofe, no estarás solo esperando”.
-
Optimización de procesos internos: Si el sistema nacional se activa, tu correduría debe estar preparada para gestionar rápido la reclamación.
-
Valor añadido digital: Puedes desarrollar materiales explicativos (web, blog, redes) sobre cómo opera el sistema, qué cambios se avecinan. Eso te posiciona como experto en IA + seguros, que es tu foco.
Las aseguradoras y el consumo: qué ganan y qué pierden
-
Ventajas para aseguradoras: mayor previsibilidad, mejor gestión de siniestros, menor coste de litigios, buena reputación.
-
Riesgos y cargas: deben asumir papel activo y cargar con parte de la gestión. Si los márgenes de siniestros aumentan, puede haber presión sobre primas.
-
Para el asegurado: mayor rapidez, mejores tiempos de respuesta, menos incertidumbre. Pero puede implicar primas más altas si los costos del sistema suben.
¿Cómo se vería un escenario ideal?
Imaginemos que ocurre otra DANA u otro fenómeno similar. En el escenario ideal:
-
Se reconoce oficialmente el evento, se activa el “mecanismo nacional de reclamaciones”.
-
Las aseguradoras colaboran a través del CCS u organismo designado, según protocol firmado.
-
Se activan equipos de tramitación, se abre plataforma común para los asegurados, las reclamaciones se registran, priorizan según tipo de daño, y en un plazo determinado (por ejemplo 30-45 días) se abonan las indemnizaciones o se evalúan las reparaciones.
-
Durante todo el proceso se comunica al ciudadano/empresa claramente: qué pasos se han dado, plazos, qué falta por hacer.
-
Después del evento se publica un informe publico de gestión: cuántos siniestros, tiempo medio de resolución, coste asumido, lecciones aprendidas.
¿Y en España, estamos listos para ese salto?
Los datos muestran que se hizo “la prueba” en Valencia con resultados aceptables: cerca del 98 % de las solicitudes ya estaban tramitadas. Eso sugiere que el modelo es viable.
Sin embargo, que sea viable una vez no significa que esté listo para funcionar en toda España ante múltiples eventos.
Habría que:
-
Homogeneizar procedimientos autonómicos y estatales.
-
Adaptar tecnologías para gestión masiva de siniestros.
-
Formar equipos especializados para estas situaciones.
-
Definir claramente los criterios para “activar” ese protocolo.
Consejos para los consumidores (asegurados)
-
Verifica que tu póliza incluye cobertura de daños por fenómenos naturales (inundaciones, lluvias torrenciales, deslizamientos, etc).
-
Pregunta a tu mediador: “¿qué pasaría si ocurre una catástrofe en mi zona? ¿Sabes si este nuevo sistema se aplica?”.
-
Documenta bien el siniestro: fotos, vídeos, partes de la compañía de seguros, informes de daños. Porque cuanto más clara sea la reclamación, más rápido se gestionará.
-
Guárdate los recibos, facturas de reparación urgentes, para que puedan sumarse a la reclamación.
-
Mantente informado: si aparece el sistema nacional activable automáticamente, tú como asegurado tienes derecho a que ese proceso se aplique.
Implicaciones para el sector asegurador y tu posición como consultor
Como experto en marketing digital e IA aplicada al seguro como tú, esta noticia abre varias líneas de contenido y estrategia:
-
Crea artículos y vídeos explicativos para tus canales sobre este “nuevo modelo de reclamaciones”.
-
Utiliza IA para prever zonas de riesgo y montar herramientas de comunicación temprana para los clientes de corredurías.
-
Posiciona a tu correduría o negocio como “resistente ante catástrofes naturales”: la que entiende los procesos, que anticipa, que reduce el tiempo de gestión.
-
Diseña campañas de comunicación para sensibilizar, ya que un cliente informado es un cliente que valora su mediador.
El mensaje es claro: las catástrofes naturales no esperan, y el sistema de gestión de siniestros no puede hacerlo tampoco. El sector asegurador plantea dar un salto estructural hacia un modelo de respuesta automática, ágil, colaborativo entre público y privado. Si eso se implementa bien, la diferencia económica, social y narrativa será enorme. Para los agentes, mediadores, corredurías y expertos en el ámbito tecnológico y de IA, es una oportunidad para reposicionarse, destacar y aportar valor real.
Y a los ciudadanos: que sepan que no se trata solo de “tener un seguro”, sino de que ese seguro y ese ecosistema puedan actuar rápido cuando la naturaleza golpea de verdad.



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*