
Cuando hablamos de guerras lejanas, solemos pensar que no nos afectan. Error.
Lo que está pasando en el estrecho de Ormuz es un buen ejemplo de cómo un conflicto internacional acaba colándose, sin pedir permiso, en tu bolsillo.
¿Qué está pasando exactamente?
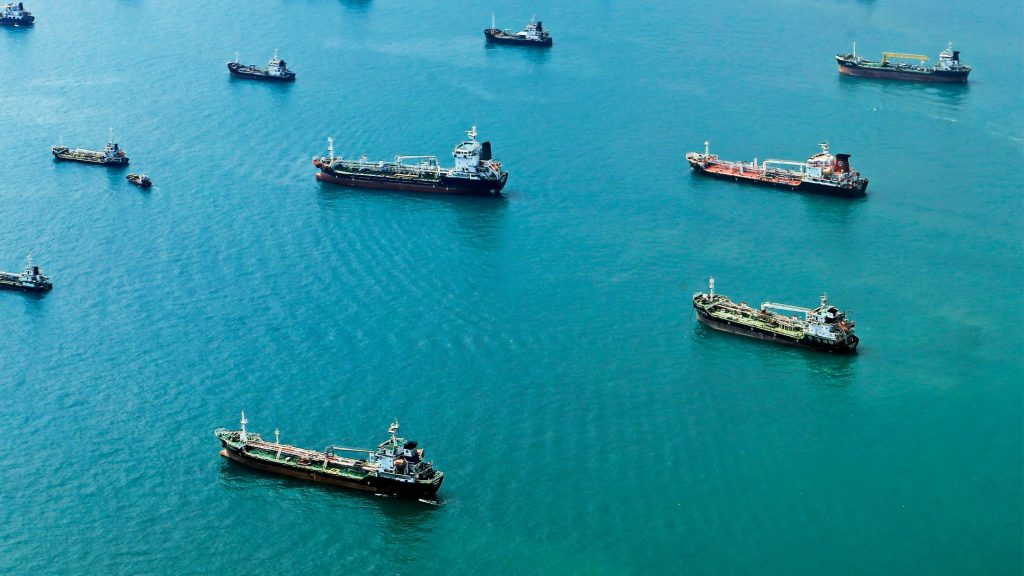
El estrecho de Ormuz —una de las rutas marítimas más importantes del mundo— se ha convertido en una zona de alto riesgo por la escalada militar en Oriente Medio.
Por ahí pasa aproximadamente:
-
El 20% del petróleo mundial
-
Una parte clave del comercio global
Vamos, que no es precisamente una carretera secundaria.
Cuando el riesgo sube… el seguro se dispara
Aquí viene la clave (y el problema): Las aseguradoras han multiplicado el precio de los seguros marítimos entre un 200% y un 300%.
Para que te hagas una idea:
-
Antes: unos 40.000 dólares por asegurar un petrolero
-
Ahora: hasta 1,2 millones por un solo viaje
Y esto no es una exageración. Es lo que cuesta moverse por una zona considerada prácticamente «hostil».
¿Y qué hacen las empresas?
Pues lo lógico:
-
Evitan la zona
-
Paran rutas
-
O rodean medio planeta (más tiempo = más dinero)
Resultado: menos barcos, más costes, más caos.
¿Y esto en qué te afecta a ti?
Aquí viene el efecto dominó:
-
Suben los costes del transporte
-
Suben los precios de la energía
-
Suben los precios de los productos
En resumen: la guerra no está aquí, pero la inflación sí.
Lo que casi nadie te cuenta
El seguro no es solo una protección. Es un termómetro del riesgo global. Cuando el seguro sube tanto:
-
Es porque el peligro es real
-
Y porque las aseguradoras ya están anticipando pérdidas
Traducido: el problema no ha hecho más que empezar.
Si asegurar un barco cuesta tres veces más, alguien va a pagar la diferencia. Y no va a ser la aseguradora.
¿Por qué suben los seguros cuando hay guerras o conflictos?
¿Qué seguros suelen encarecerse más?
¿Cómo puedo pagar menos por mi seguro en este contexto?



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*