
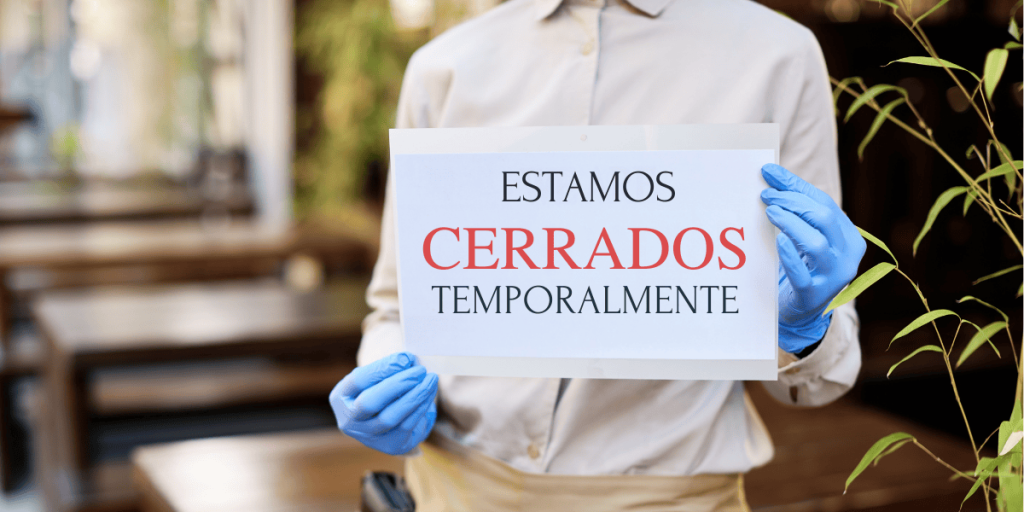
El Tribunal Supremo ha dado un golpe definitivo a las reclamaciones de indemnización de tres negocios de hostelería contra sus aseguradoras por la pérdida de beneficios durante el cierre obligado por la pandemia
En tres sentencias recientes –la 602/2025, la 603/2025 y la 604/2025–, el Pleno de la Sala Primera ha dejado claro que las pólizas multirriesgo contratadas no cubren este tipo de pérdidas, salvo que los cierres sean consecuencia de daños materiales cubiertos expresamente, como incendios, inundaciones, actos vandálicos, etc.
¿Por qué se desestiman estas demandas?
El artículo 66 de la Ley de Contrato de Seguro (LCS) define el seguro de pérdida de beneficios por interrupción de actividad como la cobertura de los beneficios y gastos generales que se pierden debido a la paralización del negocio. Pero ojo: no por cualquier causa. La causa debe estar directamente vinculada a un siniestro cubierto en la póliza. Es decir, el seguro no cubre cualquier interrupción, sino aquellas originadas por daños materiales asegurados, como un incendio o una avería grave.
La sentencia 602/2025, que también aplica en el caso de la 603/2025 por ser esencialmente similar, remarca que la cobertura contratada estaba limitada a esos daños materiales. Las pólizas multirriesgo incluyen habitualmente la cobertura de pérdida de beneficios solo como complemento a un siniestro material asegurado. No es una garantía independiente para cualquier paralización del negocio.
«Riesgos extensivos» no significa «todo vale»
En el recurso analizado en la sentencia 604/2025, los demandantes intentaron argumentar que la expresión «riesgos extensivos» en las condiciones generales cubría también la paralización del negocio por las restricciones sanitarias durante la pandemia. Pero el Supremo lo zanja: los «riesgos extensivos» se refieren a eventos concretos descritos en el contrato, no a cualquier causa genérica de cierre.
¿Por qué es relevante esta decisión?
Este fallo sienta un precedente muy importante para miles de negocios en España que podrían haber intentado reclamar indemnizaciones similares por los cierres obligados durante la crisis del COVID-19. La clave está en la vinculación directa del seguro de pérdida de beneficios con los daños materiales asegurados en la póliza. Sin ese nexo, no hay derecho a indemnización.
Para el sector asegurador, la decisión aporta seguridad jurídica, evitando reclamaciones masivas que podrían haber puesto en jaque la estabilidad de las entidades.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*