
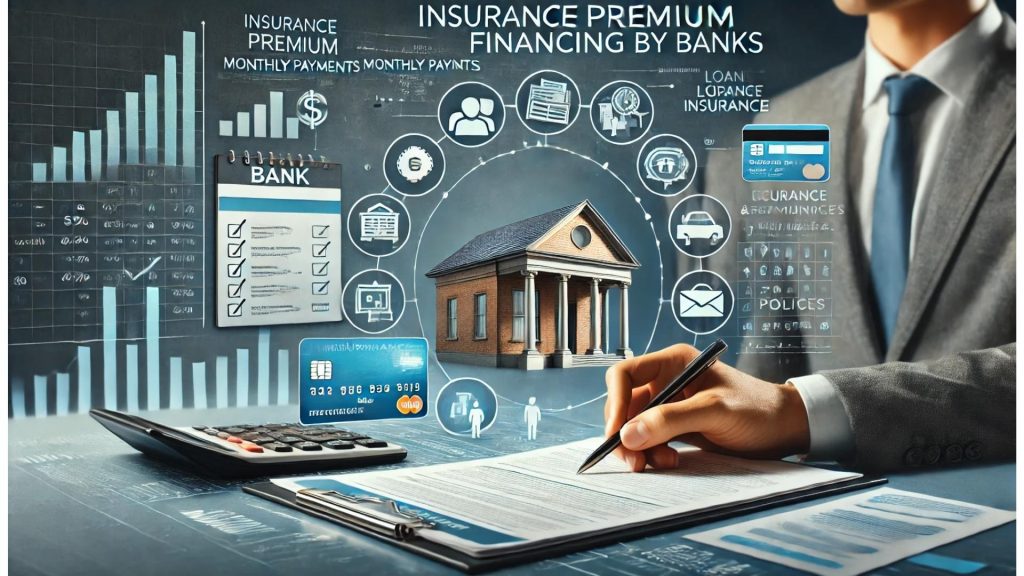
Hace unos días se publicó la memoria de reclamaciones del Banco de España, y como cada año, vuelve a poner en evidencia algunas prácticas que llevan a cabo las entidades bancarias en la comercialización de seguros.
Cada vez es más habitual que los bancos ofrezcan a sus clientes la opción de unificar todos sus recibos de seguros en una “cómoda cuota mensual”, siempre que los seguros estén contratados a través de ellos o de sus filiales. Sin embargo, muchas veces esta aparente ventaja conlleva que, en realidad, lo que te están ofreciendo es financiar la prima, es decir, te “colocan” un préstamo adicional, además de intentar mantenerte ligado a la entidad por más tiempo.
Al contratar esta financiación de las primas de seguros, muchos clientes se enfocan únicamente en la ventaja inmediata de pagar mes a mes. No obstante, es fundamental prestar atención a todos los detalles y conocer la información previa que los bancos están obligados a proporcionar. Esto no solo garantiza transparencia, sino que también te protege como cliente de posibles consecuencias financieras inesperadas.
¿Qué debes saber antes de financiar tu seguro?
Antes de firmar cualquier contrato de financiación de primas, es esencial que conozcas todos los aspectos que pueden afectar a tu cuenta bancaria y a tus finanzas personales. A continuación, te presentamos algunos puntos clave:
1. Primas financiadas y adeudos domiciliados: Las primas financiadas pueden no considerarse adeudos o recibos domiciliados, por lo que no podrás devolverlos ni utilizarlos para calcular bonificaciones, como en el caso de la promoción “trae tu nómina y tres recibos y no pagarás comisiones”.
2. Préstamo vinculado: Dado que se trata de un préstamo, si en algún momento deseas cambiar de banco, puedes encontrarte con problemas, ya que se considera un producto vinculado, dificultando el cierre de tu cuenta.
3. Encarecimiento de la prima: Las primas ofrecidas por los bancos suelen ser más caras que las de las compañías de seguros, con coberturas generalmente inferiores. Además, al financiarlas, el coste aumenta. En muchos casos, te hacen una póliza plurianual y te incluyen la prima de varios años en la financiación.
4. Falta de información sobre el vencimiento: Al tener un pago mensual, puedes perder de vista cuándo vencen tus seguros, lo que puede impedir que ejercites tu derecho a cancelarlos con un mes de antelación.
5. Comisiones por cancelación anticipada: Aunque cancelar un seguro en tiempo y forma no conlleva penalizaciones, una financiación puede incluir comisiones por la cancelación anticipada del préstamo. Esta información debe proporcionártela el banco de antemano, especialmente si conlleva penalizaciones o comisiones asociadas al contrato.
¿Por qué es importante estar informado?
Contratar un seguro es una inversión en tranquilidad, ya que puede ser tu salvavidas en caso de imprevistos. Sin embargo, hacerlo a través de una financiación puede tener un impacto significativo en tu bienestar económico a largo plazo. Estar bien informado y conocer todas las implicaciones de esta modalidad de pago te evitará sorpresas desagradables. La transparencia es un derecho que nunca debe ser ignorado.
Antes de decidir financiar una prima de seguro, te recomendamos consultar con tu corredor de seguros. Si decides seguir adelante con la financiación, revisa cuidadosamente toda la información y asegúrate de entender completamente las implicaciones. Tomar decisiones bien informadas siempre es la mejor manera de proteger tu patrimonio y tu tranquilidad.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*