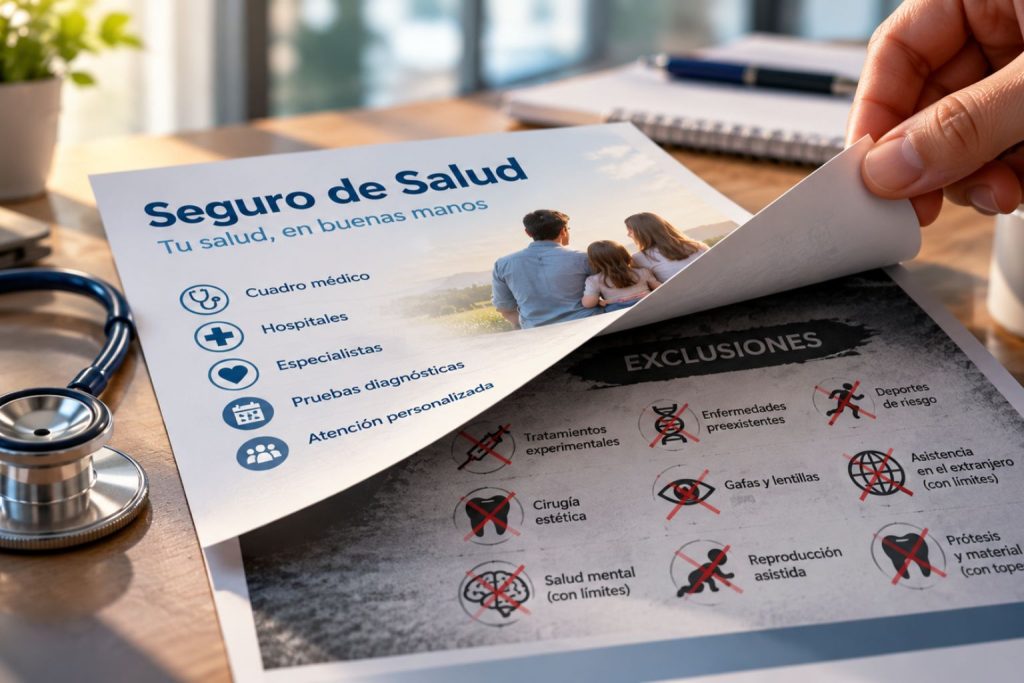
Tener un seguro de salud no significa que todo esté cubierto. Exclusiones, carencias, límites, preexistencias y autorizaciones pueden marcar la diferencia justo cuando necesitas utilizar la póliza.
Contratar un seguro de salud suele empezar mirando el cuadro médico, los hospitales disponibles, el precio mensual y si existe copago. Todo eso importa, pero hay otra parte bastante menos atractiva que puede terminar siendo mucho más importante cuando llega el momento de utilizar la póliza: las exclusiones, las carencias, los límites y las enfermedades preexistentes.
En España no existe una lista única de tratamientos o enfermedades que todos los seguros de salud estén obligados a cubrir. Cada aseguradora establece las garantías de sus productos dentro del marco legal y contractual correspondiente. Por eso dos pólizas que comercialmente parecen muy similares pueden comportarse de forma muy diferente ante una hospitalización, una intervención quirúrgica, un tratamiento psicológico, una prótesis o una enfermedad que ya existía antes de contratar.
El problema aparece cuando el asegurado descubre esas diferencias después de necesitar la asistencia.
No es lo mismo una exclusión que una carencia
Este es probablemente uno de los conceptos que más confusión genera. Una exclusión significa que una determinada prestación, tratamiento o circunstancia no está cubierta por la póliza en los términos establecidos en el contrato. Una carencia, en cambio, significa que la cobertura existe, pero no puede utilizarse hasta que haya transcurrido un periodo determinado desde la contratación.
La diferencia es importante. Si una intervención está excluida, esperar seis meses no solucionará nada. Si está cubierta pero tiene una carencia de seis meses, podrá utilizarse una vez transcurrido ese plazo.
En los seguros de salud es habitual encontrar periodos de carencia asociados a determinadas hospitalizaciones, intervenciones quirúrgicas, parto o prestaciones específicas. Sin embargo, esos periodos y las condiciones concretas varían entre compañías y productos.
Por eso no basta con preguntar: «¿Está cubierto?».
La pregunta completa debería ser: «¿Está cubierto desde el primer día y bajo qué condiciones?».
Las enfermedades preexistentes: uno de los puntos más delicados
Las enfermedades o lesiones anteriores a la contratación son una de las principales fuentes de conflicto en los seguros de salud.
Cuando una aseguradora realiza un cuestionario de salud, el cliente debe responder de forma veraz a las preguntas que se le formulen. A partir de esa información, la compañía puede valorar el riesgo y decidir las condiciones bajo las que acepta la contratación.
Dependiendo del caso, una enfermedad previa puede ser aceptada, puede originar una exclusión específica, puede modificar las condiciones del contrato o incluso influir en la aceptación del riesgo.
Pero existe un matiz legal fundamental: el deber de declaración del cliente está relacionado con las preguntas que la aseguradora formule. El artículo 10 de la Ley de Contrato de Seguro establece que el tomador queda exonerado de declarar circunstancias sobre las que no haya sido preguntado mediante el correspondiente cuestionario.
La Dirección General de Seguros y Fondos de Pensiones ha mantenido además criterios muy claros sobre la validez del cuestionario de salud. En su Memoria del Servicio de Reclamaciones de 2024 cuestiona, por ejemplo, formularios en blanco en los que la falta de respuesta se interpreta automáticamente como negativa o situaciones en las que la firma del asegurado aparece separada de las preguntas relevantes.
En otras palabras: el cuestionario de salud no debería tratarse como un documento administrativo más. Puede determinar posteriormente si una asistencia queda o no cubierta.
El derecho al olvido oncológico también cambia las reglas
Existe además una protección especialmente importante para las personas que han superado un cáncer.
La legislación española establece que, una vez transcurridos cinco años desde la finalización del tratamiento radical sin recaída posterior, no puede denegarse el acceso a la contratación, imponerse condiciones más gravosas ni discriminarse a una persona por haber padecido una patología oncológica.
La Ley de Contrato de Seguro recoge además que, una vez cumplido ese plazo, los antecedentes oncológicos no pueden utilizarse a efectos de contratación en los términos establecidos legalmente.
Este es un aspecto especialmente relevante porque todavía existe cierta confusión entre consumidores sobre qué antecedentes médicos están obligados a declarar y cuáles no pueden ser utilizados por la aseguradora.
Cirugía estética: normalmente fuera, pero cuidado con las excepciones
Las intervenciones exclusivamente estéticas suelen figurar entre las exclusiones habituales de los seguros de salud.
Una operación realizada únicamente con finalidad cosmética no suele tratarse igual que una intervención necesaria para reparar las consecuencias de una enfermedad, accidente o intervención previa.
Por ejemplo, una cirugía reconstructiva puede tener una consideración distinta de una cirugía puramente estética.
Por eso afirmar simplemente que «la cirugía estética no está cubierta» puede resultar demasiado simplificador. La finalidad médica de la intervención y el condicionado concreto de la póliza pueden cambiar la respuesta.
Aquí vuelve a aparecer la misma regla: hay que consultar las condiciones específicas del contrato.
Tratamientos experimentales y técnicas no reconocidas
Otra exclusión frecuente afecta a tratamientos, técnicas diagnósticas o procedimientos considerados experimentales o que no cuenten con suficiente reconocimiento científico.
Las pólizas pueden establecer criterios sobre qué procedimientos médicos están incluidos y cuáles quedan fuera.
Esto adquiere especial importancia a medida que aparecen nuevas terapias, técnicas de diagnóstico avanzado o tratamientos todavía en fases iniciales de utilización.
Y también puede generar conflictos cuando la medicina avanza más rápido que las condiciones generales de determinadas pólizas.
La DGSFP ha señalado precisamente entre los asuntos analizados en reclamaciones la existencia de cláusulas que excluyen medios de diagnóstico o técnicas que no sean de práctica general en la sanidad pública.
Salud mental: cada vez más importante, pero con límites
La asistencia psicológica y psiquiátrica ha ganado peso dentro de los seguros privados de salud, pero continúa siendo una de las áreas donde resulta especialmente importante revisar los límites.
Algunas pólizas incluyen psicología con un número máximo de sesiones anuales. Otras pueden establecer copagos específicos, necesidad de prescripción previa o determinados requisitos para acceder al tratamiento.
No estamos necesariamente ante una exclusión total.
A menudo se trata de una cobertura con límites.
Y esa diferencia importa bastante para una persona que espera poder mantener durante meses un tratamiento psicológico continuado.
Fisioterapia, rehabilitación y otras coberturas con topes
Algo similar sucede con fisioterapia, rehabilitación, podología u otras prestaciones recurrentes.
La póliza puede cubrirlas, pero establecer un número máximo de sesiones, exigir autorización previa o vincularlas a determinadas indicaciones médicas.
En estos casos el problema no suele ser que la cobertura no exista, sino que el asegurado asume que es ilimitada.
Un seguro puede incluir fisioterapia y al mismo tiempo limitar considerablemente el número de sesiones.
Leer únicamente el listado de coberturas comerciales puede no ser suficiente.
Reproducción asistida y tratamientos de fertilidad
La reproducción asistida es otro ámbito donde existen diferencias importantes entre productos.
Algunas pólizas pueden excluir estos tratamientos. Otras incorporarlos bajo determinadas condiciones, límites de edad, número de ciclos, periodos de carencia o centros concertados.
También puede existir diferencia entre las pruebas destinadas a diagnosticar un problema de fertilidad y el tratamiento posterior.
Por eso no debería asumirse que contratar un seguro de salud supone automáticamente tener cubierta una fecundación in vitro, una inseminación artificial u otros procedimientos similares.
En este tipo de prestaciones conviene solicitar expresamente las condiciones antes de contratar.
Prótesis, material sanitario, gafas y audífonos
Otro terreno habitual de confusión son las prótesis y los productos sanitarios.
Una intervención quirúrgica puede estar cubierta y, sin embargo, determinado material o prótesis puede estar sometido a límites económicos o quedar parcialmente fuera de la cobertura.
También ocurre con gafas, lentillas, audífonos o determinados productos ortopédicos.
Algunas compañías ofrecen descuentos o servicios complementarios, pero un descuento no debería confundirse con una cobertura aseguradora.
Que aparezca un servicio dentro de la oferta comercial no significa necesariamente que la aseguradora vaya a asumir íntegramente su coste.
Deportes de riesgo y actividades profesionales
Las lesiones derivadas de determinadas actividades deportivas también pueden tener tratamientos diferentes dependiendo de la póliza.
No suele plantear el mismo escenario lesionarse practicando deporte de forma recreativa que hacerlo durante una competición profesional o realizando una actividad considerada de especial riesgo.
Escalada, deportes de motor, determinadas modalidades de buceo, deportes aéreos o actividades profesionales pueden estar sometidos a exclusiones específicas.
Una persona que practica regularmente alguna actividad de riesgo debería comunicarlo y revisar expresamente cómo responde la póliza.
Descubrir la exclusión después del accidente probablemente sea el peor momento para hacerlo.
La asistencia sanitaria fuera de España tampoco es ilimitada
Tener seguro médico privado no significa disponer automáticamente de cobertura sanitaria mundial.
Algunas pólizas incorporan asistencia en viaje con determinados límites. Otras modalidades de reembolso permiten utilizar profesionales fuera del cuadro médico e incluso en otros países, pero establecen porcentajes máximos y límites económicos.
En las pólizas de cuadro médico, la cobertura principal suele estar vinculada precisamente a la red de profesionales y centros concertados.
Si el asegurado viaja con frecuencia fuera de España, debería comprobar cuánto cubre realmente la póliza en el extranjero, durante cuánto tiempo y para qué tipo de asistencia.
Las urgencias tienen una protección especial
Hay otro aspecto que merece atención.
La Ley de Contrato de Seguro establece que, cuando existe cobertura de gastos de asistencia sanitaria, las condiciones de la póliza no pueden excluir las necesarias asistencias de carácter urgente. Los seguros de enfermedad y asistencia sanitaria se someten a estas reglas en cuanto sean compatibles con su naturaleza.
La DGSFP ya ha intervenido en conflictos donde una aseguradora pretendía restringir esta protección a conceptos más estrechos, como la denominada «urgencia vital». Su criterio ha sido que debe analizarse si la asistencia inmediata resulta necesaria para evitar consecuencias graves o muy graves y no únicamente si la vida del asegurado estaba en peligro en ese instante.
Este matiz puede ser decisivo ante una denegación.
Copagos, límites y autorizaciones también forman parte de la «letra pequeña»
No todo lo que puede sorprender al asegurado es técnicamente una exclusión.
Las pólizas pueden incluir copagos por consultas, pruebas o tratamientos, límites anuales, franquicias, autorizaciones previas o restricciones relacionadas con el cuadro médico.
En las modalidades de reembolso también importa conocer qué porcentaje devuelve realmente la compañía y cuál es el límite máximo anual.
Por eso comparar dos seguros exclusivamente por la prima mensual suele ofrecer una imagen bastante incompleta.
Una póliza más barata puede tener copagos más elevados, límites inferiores o una red médica más reducida.
Y una más cara tampoco es automáticamente mejor.
Todo depende de qué necesita realmente el asegurado.
También hay que mirar cómo puede evolucionar la prima
Existe otra cuestión que muchas veces pasa desapercibida al contratar: el precio del seguro no tiene por qué permanecer estable.
La prima puede evolucionar en función de los criterios establecidos contractualmente, entre ellos la edad u otros factores previstos por la compañía.
La guía de buenas prácticas de UNESPA en materia de seguros de salud señala que debe informarse sobre el sistema utilizado para determinar la prima del año siguiente y advierte expresamente que los incrementos pueden ser ajenos al IPC general. También contempla la información sobre actualizaciones del cuadro médico y prestaciones.
Para alguien que contrata pensando en mantener el seguro durante muchos años, este punto puede ser tan importante como las coberturas iniciales.
¿Qué hacer si la aseguradora rechaza una asistencia?
Una denegación no significa necesariamente que la compañía tenga razón.
El primer paso debería ser solicitar el motivo por escrito.
Después hay que comprobar qué establece exactamente la póliza, si se trata de una exclusión, una carencia, un límite o una interpretación concreta del contrato.
Si el problema está relacionado con una enfermedad preexistente, conviene revisar también el cuestionario de salud y las preguntas que realmente se formularon.
Si el asegurado no está conforme, puede iniciar una reclamación ante el servicio de atención al cliente o defensor del cliente de la entidad y, posteriormente, acudir a los mecanismos de reclamación previstos ante la Dirección General de Seguros y Fondos de Pensiones cuando corresponda.
Guardar la póliza, las condiciones particulares, el cuestionario de salud, las autorizaciones y las comunicaciones con la aseguradora puede resultar fundamental.
Antes de contratar un seguro de salud, siete preguntas
Más que buscar la póliza con una lista más larga de coberturas, conviene conocer exactamente cómo funciona.
Antes de contratar deberían quedar claras siete cuestiones: qué enfermedades o tratamientos están excluidos, qué carencias existen, qué ocurre con las enfermedades preexistentes, qué límites tienen prestaciones como psicología o fisioterapia, qué copagos se aplican, cómo funciona la asistencia fuera de España y cómo puede evolucionar la prima con los años.
Y habría que añadir una octava:
«¿Qué ocurre si necesito algo que no aparece claramente explicado?»
Si la respuesta obliga a interpretar demasiado el contrato antes incluso de contratarlo, quizá convenga seguir comparando.
Un seguro de salud no se valora solo por lo que incluye
El crecimiento del seguro privado de salud en España demuestra que cada vez más familias recurren a este tipo de productos. Según UNESPA, el seguro atendía a 12,8 millones de personas en 2025 y las primas del ramo de salud continuaron creciendo durante 2026.
Pero contratar un seguro médico no debería consistir simplemente en comparar hospitales, especialistas y cuotas mensuales.
También hay que saber dónde termina la cobertura.
Porque la verdadera calidad de una póliza no se descubre cuando todo funciona con normalidad.
Se descubre cuando necesitamos utilizar una prestación y alguien nos dice:
«Eso no está cubierto».
Y en ese momento, conocer previamente las exclusiones, carencias y límites deja de ser letra pequeña para convertirse en lo más importante del contrato.



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*