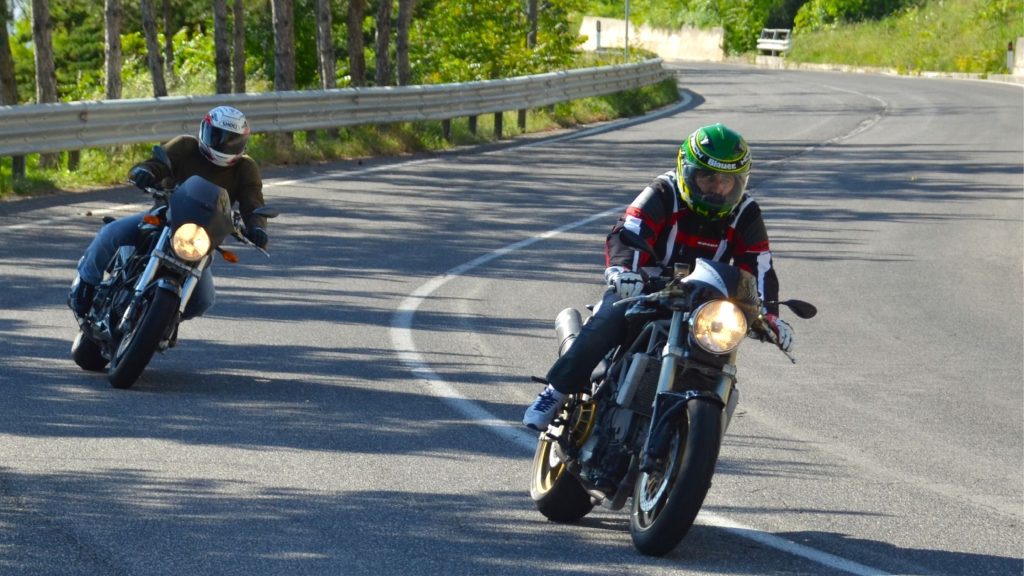
Con la llegada del buen tiempo, muchos conductores deciden dejar el coche aparcado y desempolvar la moto.
Las razones son muchas: evitar atascos, disfrutar de una conducción más libre, encontrar aparcamiento más fácilmente, o simplemente sentir el viento en la cara. Pero este cambio de vehículo debe ir acompañado de una reflexión esencial: ¿tienes tu moto bien asegurada?
Desde mi experiencia de más de 30 años en el sector asegurador, he visto cómo pequeños detalles marcan una gran diferencia en la protección del motorista. En este artículo repasaremos todo lo que necesitas saber para tener un seguro de moto a la altura: garantías mínimas recomendadas, cómo influyen el tipo de moto, la cilindrada, la edad del conductor, el historial y el tiempo de carnet. Porque ir en moto puede ser un placer… pero debe ser también una responsabilidad.
¿Qué cubre un seguro de moto básico y qué deberías exigirle al tuyo?
Por ley, todas las motos deben estar aseguradas con, al menos, un seguro de responsabilidad civil obligatoria (RCO). Esta cobertura mínima responde por los daños personales y materiales que puedas causar a terceros, pero no cubre tus propios daños ni los de tu moto.
A partir de ahí, todo lo que contrates adicionalmente se considera cobertura voluntaria, aunque muchas de estas garantías son esenciales para tu seguridad y tranquilidad:
- Responsabilidad civil voluntaria ampliada
Complementa la cobertura obligatoria, ampliando los límites de indemnización y cubriendo situaciones no contempladas en el seguro mínimo legal. Muy recomendable para evitar sorpresas desagradables.
- Defensa jurídica y reclamación de daños
Te garantiza el respaldo legal necesario ante un accidente, y te permite reclamar daños a un tercero culpable con seguridad jurídica. Es una cobertura imprescindible.
- Asistencia en viaje desde el kilómetro 0
Indispensable para no quedarte tirado en caso de avería o accidente, tanto en ciudad como en carretera (en una comarcal, también se averían los vehículos). Verifica que incluya también el transporte del conductor, del acompañante y del vehículo.
- Accidentes del conductor
A menudo olvidada, esta cobertura cubre al motorista en caso de invalidez o fallecimiento. Muchas personas no saben que, la RCO no cubre tus propias lesiones si eres culpable del siniestro, así que esta protección puede ser vital.
- Robo, incendio y daños propios
Fundamentales si tu moto duerme en la calle, es nueva o de alta gama. Asegúrate de que la cobertura incluye robo parcial y accesorios si es necesario. Estas coberturas pueden contratarse de forma opcional
¿Influye el tipo de moto en el precio del seguro? Absolutamente sí
Uno de los factores clave que las aseguradoras analizan para calcular la prima es el tipo de vehículo que se asegura. Las motocicletas no son todas iguales, y el riesgo asociado a cada una varía sustancialmente.
Tipos de motos y cómo influyen en el precio del seguro
No todas las motos suponen el mismo riesgo para las aseguradoras. Existen claras diferencias de prima según el tipo de moto, su cilindrada, uso y características técnicas:
Ciclomotores (hasta 50cc): Baratos de asegurar, aunque si el conductor es menor de edad o novel, el precio sube.
Scooters de 125cc: Populares en ciudad. Su uso urbano y baja siniestralidad hacen que el seguro sea razonable, salvo si se trata de un modelo de gama alta.
Motos de media cilindrada (250cc – 600cc): Aquí ya entramos en motos con más potencia, utilizadas tanto para trayectos urbanos como de carretera. El riesgo de siniestros graves crece, y con ello, la prima El perfil del conductor y el uso (urbano o carretera) marcan la diferencia en el precio.
Motos de alta cilindrada (+600cc): Aquí entramos en territorios de riesgo elevado: más potencia, mayor velocidad, y muchas veces, mayor exposición. Estas máquinas tienen mayor potencia y velocidad, lo que se traduce en primas elevadas. Si además se trata de modelos de gama alta o de importación, el coste del seguro puede dispararse.
Otras variables que influyen: si la moto duerme en garaje, si tiene dispositivos antirrobo, si se usa a diario o esporádicamente, etc.
No solo es la cilindrada: el uso y el perfil del conductor también cuentan
La aseguradora también preguntará por el uso habitual de la moto: ¿es para ocio? ¿Para ir a trabajar? ¿Está guardada en garaje o duerme en la calle? ¿Tiene sistemas antirrobo?
Estos detalles influyen mucho, especialmente en coberturas como el robo. Cuanto más expuesta esté tu moto al riesgo, mayor será la prima.
Edad del conductor, experiencia y siniestralidad: los otros grandes factores
Tan importante como la moto es quién la conduce. Las aseguradoras analizan a fondo el perfil del conductor principal (y ocasional, si lo hay) para establecer el precio del seguro. Veamos cómo influye:
Edad: Los conductores jóvenes (menores de 25 años) pagan, por norma general, primas mucho más altas. Las estadísticas demuestran que tienen mayor siniestralidad, y el seguro lo refleja.
Antigüedad del carnet: Tener más años de experiencia al manillar reduce el riesgo. Los conductores noveles (menos de 2 años de carnet) asumen un coste mayor, incluso si superan los 30 años de edad. Un conductor con muchos años de experiencia y sin siniestros tiene más probabilidades de obtener descuentos o mejores condiciones.
Historial de siniestros: Muchas aseguradoras aplican el sistema bonus-malus. Si no has tenido partes durante varios años, tu prima bajará; si has tenido varios siniestros, subirá o incluso podrían rechazarte como cliente.
¿Cómo elegir el mejor seguro de moto? Consejos prácticos
Para no equivocarte al contratar, ten en cuenta:
✅ No mires solo el precio. Valora también las coberturas incluidas, los capitales asegurados y los límites por siniestro.
Un seguro muy barato puede parecer atractivo, pero si no incluye defensa jurídica o asistencia desde el km 0, puede salir caro en caso de siniestro.
✅ Atención a las exclusiones. Algunas pólizas no cubren si el siniestro ocurre fuera de vías asfaltadas o si el conductor no lleva casco homologado.
✅ Asegura también tu equipación. El casco, chaqueta, guantes o airbag pueden ser asegurados si lo deseas.
✅ Revisa si hay cobertura de robo en accesorios no de serie. Algunos seguros solo cubren los elementos homologados y declarados.
✅ No mientas al declarar datos como el uso o el conductor principal. En caso de siniestro, la aseguradora puede denegar la cobertura si detecta inexactitudes en el contrato. La transparencia te protege.
La letra pequeña también cuenta: aspectos legales a tener en cuenta
Es fundamental leer las condiciones generales y particulares de la póliza. Algunos puntos clave que no deben pasarte por alto:
- ¿Incluye asistencia en vía no asfaltada?
- ¿Qué valor se indemniza en caso de pérdida total? ¿Valor venal, valor nuevo, valor de mercado?
- ¿Cuál es el límite de capital asegurado en accidentes del conductor?
- ¿Incluye sustitución de moto o compensación por inmovilización?
Estos detalles pueden marcar la diferencia en una situación complicada.
¿Y quién debe ayudarte en todo este proceso? Un mediador de seguros profesional
En un mercado lleno de ofertas, comparadores y pólizas aparentemente “económicas”, uno puede sentirse tentado a contratar directamente con una aseguradora sin recibir ningún asesoramiento. Pero permíteme darte un consejo basado en tres décadas de experiencia: contrata siempre a través de un mediador de seguros profesional.
¿Por qué? Porque un mediador no trabaja para una aseguradora. Trabaja para ti. Es un profesional que:
- Analiza tus necesidades reales y te propone la mejor solución.
- Te explica, sin letra pequeña, qué estás contratando.
- Te acompaña durante toda la vida del seguro, no solo en el momento de la venta.
- Está a tu lado si tienes un siniestro, gestionando la comunicación con la aseguradora y defendiendo tus intereses.
- Y, sobre todo, te da tranquilidad, que es el verdadero valor de un buen seguro.
Hoy más que nunca, cuando la digitalización ha multiplicado las ofertas, pero también las dudas, contar con alguien que te conoce, te asesora y responde es una ventaja decisiva.
Este verano, disfruta de la moto… pero hazlo con cabeza y bien asegurado
Circular en moto tiene sus ventajas, especialmente cuando suben las temperaturas y moverse por ciudad se vuelve un desafío sobre cuatro ruedas. Pero también implica riesgos, y esos riesgos no desaparecen por el mero hecho de llevar casco, que esa libertad esté bien protegida. Por eso, contar con un seguro de moto bien estructurado y adaptado a ti es clave para disfrutar sin sobresaltos. Por eso, el seguro debe ser más que una obligación legal: debe ser un auténtico respaldo ante imprevistos.
Y recuerda: el mejor seguro no siempre es el más caro, ni el más publicitado. Es el que se adapta a ti, a tu moto y a tu forma de conducir, respaldado por un mediador que te asesore antes, durante y después.
¿Tienes dudas sobre qué seguro contratar? ¿Quieres revisar si tu póliza actual cubre lo que realmente necesitas? Consulta con tu mediador de confianza y da el siguiente paso hacia una conducción más segura y protegida.
Cuando ocurre un siniestro, y créeme, pueden ocurrir incluso yendo con todo el cuidado del mundo, lo último que quieres es comprobar que tu seguro no cubre lo que creías.



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*