
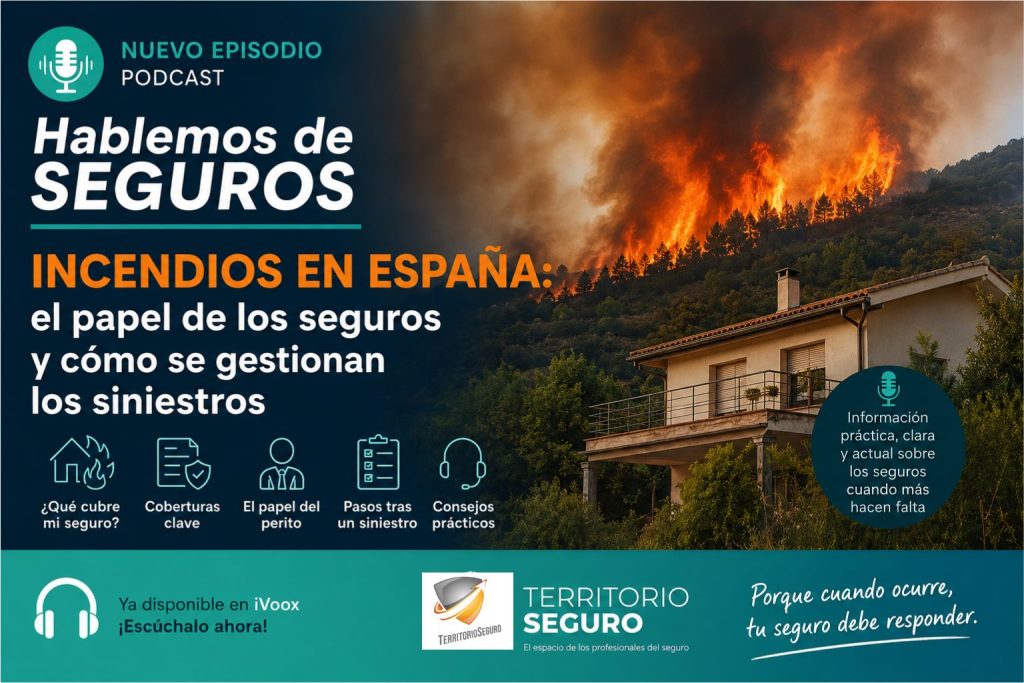
Las imágenes de montes arrasados, viviendas calcinadas y miles de personas evacuadas vuelven a ocupar las portadas de los medios.
España atraviesa una de las campañas de incendios más preocupantes de los últimos años, con numerosos incendios forestales de gran magnitud que han obligado a movilizar miles de efectivos de emergencias y a desalojar poblaciones enteras.
El aumento de las temperaturas, las prolongadas sequías y las condiciones meteorológicas extremas han convertido los incendios en un riesgo cada vez más frecuente. Sin embargo, además de las consecuencias medioambientales y humanas, existe otra realidad que afecta directamente a miles de familias y empresas: las pérdidas económicas.
Cuando una vivienda resulta dañada por el fuego o un negocio debe paralizar su actividad, surge una pregunta inmediata: ¿responde el seguro?
La respuesta es sí… aunque no siempre de la misma manera ni con el mismo alcance.
En este artículo analizamos cómo actúan los seguros ante un incendio, qué coberturas ofrecen las pólizas, cuál es el procedimiento para gestionar un siniestro y qué errores conviene evitar.
Los incendios ya no son un riesgo excepcional
Durante años, los incendios forestales se asociaban principalmente a zonas rurales o espacios naturales alejados de los núcleos urbanos.
Hoy esa realidad ha cambiado.
Cada vez existen más viviendas construidas en zonas de interfaz urbano-forestal, donde el monte convive con urbanizaciones, casas unifamiliares o explotaciones agrícolas.
Esto provoca que un incendio forestal pueda afectar directamente a:
- Viviendas habituales
- Segundas residencias
- Comunidades de propietarios
- Explotaciones ganaderas
- Instalaciones agrícolas
- Hoteles rurales
- Negocios
- Vehículos
Y cuanto mayor es el número de bienes asegurados expuestos al fuego, mayor es también la importancia del seguro.
¿Qué seguros pueden intervenir?
Dependiendo de los daños producidos, pueden entrar en juego diferentes pólizas.
Seguro de hogar
Es el primero que suele intervenir cuando el incendio afecta a una vivienda.
Generalmente cubre:
- daños por incendio
- explosión
- humo
- daños ocasionados durante las labores de extinción
- daños por agua utilizados para apagar el fuego
- demolición y desescombro
- inhabitabilidad temporal
- alojamiento provisional
- reposición de mobiliario
- reconstrucción del continente
Naturalmente, todo dependerá de las condiciones particulares contratadas.
Seguro para comunidades
Cuando el incendio afecta a un edificio completo, será el seguro de la comunidad quien asuma los daños sobre:
- estructura
- cubierta
- fachadas
- zonas comunes
- instalaciones generales
Posteriormente podrán intervenir los seguros particulares de cada propietario para los daños interiores.
Seguro para comercios y empresas
Las consecuencias económicas suelen ser incluso mayores.
Además de reparar los daños materiales, muchas pólizas incluyen:
- pérdida de beneficios
- paralización de la actividad
- reposición de maquinaria
- daños en mercancías
- gastos extraordinarios para continuar trabajando
Una cobertura especialmente importante cuando la empresa necesita mantener su actividad.
¿Qué ocurre cuando el incendio empieza en otra propiedad?
Es una situación relativamente frecuente.
Por ejemplo:
Un incendio forestal alcanza una urbanización.
O un incendio originado en una finca termina afectando a viviendas colindantes.
En estos casos pueden intervenir distintas responsabilidades.
Si existe un responsable identificado, la indemnización puede reclamarse mediante su seguro de responsabilidad civil.
Si no existe responsabilidad o el incendio tiene origen accidental, normalmente será el seguro propio quien indemnice al asegurado conforme a las coberturas contratadas.
Los primeros pasos tras un incendio
Después de un incendio resulta normal actuar con nerviosismo.
Sin embargo, las primeras horas son fundamentales.
Los expertos recomiendan:
- garantizar primero la seguridad de las personas
- avisar inmediatamente a los servicios de emergencia
- comunicar el siniestro a la aseguradora o al corredor de seguros
- evitar modificar la escena salvo por razones de seguridad
- realizar fotografías y vídeos
- conservar facturas
- elaborar un inventario de daños
Toda esta información facilitará posteriormente la valoración pericial.
El papel del perito: mucho más importante de lo que parece
Pocas figuras generan tantas dudas como la del perito de seguros.
Su misión consiste en:
- determinar el origen del incendio
- valorar los daños
- comprobar las coberturas
- emitir un informe técnico
- calcular la indemnización
Su informe será una pieza clave durante toda la tramitación.
Cuando existen discrepancias importantes, el asegurado puede nombrar un perito propio, tal y como prevé la Ley de Contrato de Seguro.
¿Qué indemniza exactamente el seguro?
Depende de cada póliza.
Normalmente pueden indemnizarse:
- reconstrucción de la vivienda
- mobiliario
- electrodomésticos
- ropa
- objetos personales
- garajes
- trasteros
- anexos
- instalaciones
- gastos de demolición
- retirada de escombros
- alojamiento temporal
- pérdida de alquileres
- pérdida de beneficios en empresas
No todas las pólizas ofrecen las mismas garantías.
Por eso resulta fundamental revisar las sumas aseguradas antes de que ocurra el siniestro.
El problema del infraseguro
Uno de los mayores problemas aparece cuando la vivienda está asegurada por un valor inferior al real.
Es lo que se conoce como infraseguro.
En ese caso puede aplicarse la llamada regla proporcional, reduciendo la indemnización.
Un error muy habitual consiste en asegurar una vivienda por el precio de compra y no por el coste real de reconstrucción.
Son conceptos completamente diferentes.
¿Interviene el Consorcio de Compensación de Seguros?
Es una de las dudas más frecuentes.
La respuesta general es no.
El Consorcio de Compensación de Seguros actúa frente a riesgos extraordinarios como inundaciones extraordinarias, terremotos, erupciones volcánicas, tempestades ciclónicas atípicas o determinados actos de terrorismo.
Los incendios forestales ordinarios no forman parte de esos riesgos extraordinarios, por lo que, con carácter general, será la aseguradora quien asuma la cobertura conforme a la póliza contratada.
Solo en situaciones muy concretas relacionadas con otros riesgos extraordinarios podría intervenir el Consorcio.
La importancia del corredor de seguros
En un incendio grave no basta con tener una póliza.
También es importante contar con un profesional que acompañe al asegurado durante todo el proceso.
El corredor de seguros puede ayudar a:
- comunicar correctamente el siniestro
- interpretar las coberturas
- coordinar la documentación
- realizar el seguimiento del expediente
- resolver incidencias
- defender los intereses del cliente frente a la aseguradora
Su labor resulta especialmente valiosa cuando los daños son elevados.
Los incendios obligan a revisar nuestras pólizas
La actual ola de incendios debería servir como recordatorio.
Muchas personas descubren las limitaciones de su seguro cuando ya es demasiado tarde.
Conviene revisar periódicamente:
- el capital asegurado
- las coberturas de incendio
- los bienes de valor especial
- las garantías de inhabitabilidad
- los gastos de alojamiento
- la responsabilidad civil
- las exclusiones
Dedicar unos minutos a revisar una póliza puede evitar importantes problemas económicos en el futuro.
Conclusión
Los incendios son una realidad cada vez más frecuente en España y sus consecuencias van mucho más allá de la pérdida del patrimonio natural. Para miles de familias y empresas, un incendio puede suponer la pérdida de su vivienda, su negocio o sus bienes más valiosos.
Contar con un seguro adecuado no evita que ocurra el siniestro, pero sí puede marcar la diferencia entre una recuperación rápida o un largo proceso lleno de dificultades. Revisar las coberturas, mantener actualizadas las sumas aseguradas y dejarse asesorar por un corredor de seguros son decisiones que cobran especial importancia en un contexto de riesgo creciente.
Porque el mejor momento para comprobar si un seguro protege de verdad nunca es después del incendio, sino mucho antes de que aparezcan las primeras llamas.
Escucha nuestro podcast
La actualidad ha llevado al equipo de Hablemos de Seguros, el podcast de Territorio Seguro, a dedicar un episodio especial a los incendios que están afectando a España.
En este programa analizamos cómo responden los seguros ante un incendio, qué pasos deben seguir los afectados, cuál es el papel del perito y qué coberturas son realmente importantes cuando ocurre una emergencia.
Si quieres comprender cómo funciona un seguro cuando más se necesita, este episodio es una escucha imprescindible.



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*