
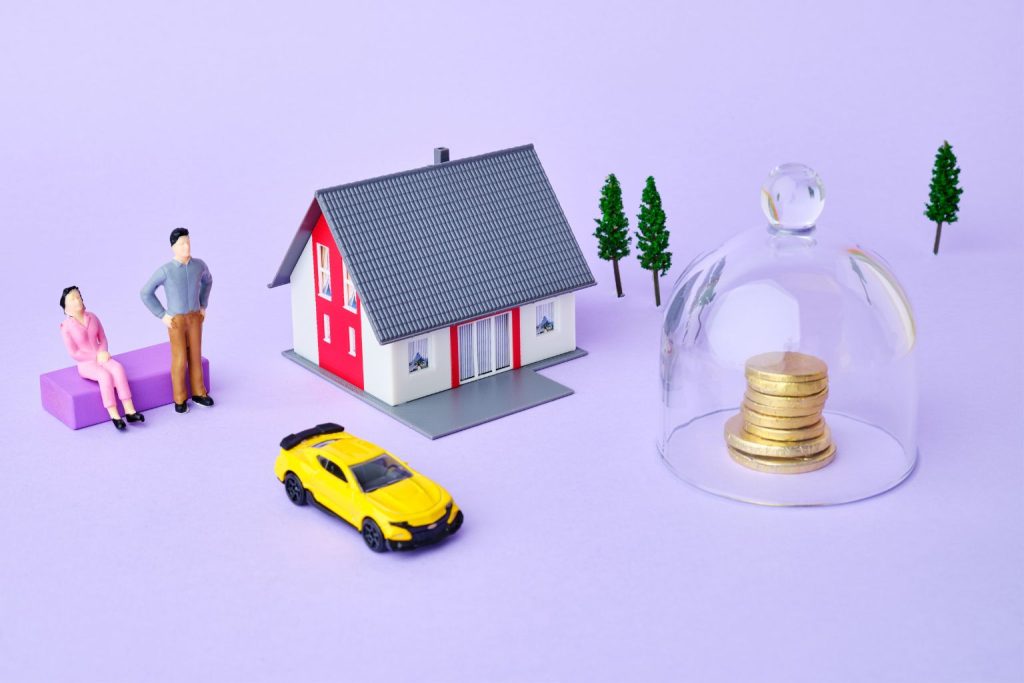
Elegir un seguro de hogar no debería consistir solo en buscar la prima más barata. La OCU ha publicado una valoración de seguros de hogar basada en la experiencia de los usuarios, y algunos comparadores han actualizado esos datos para 2026.
El ranking es útil, pero conviene leerlo con calma: una buena póliza no es la que queda primera en una tabla, sino la que responde cuando ocurre un siniestro.
El seguro de hogar: ese contrato que muchos firman y pocos leen
El seguro de hogar es uno de los productos más contratados en España. Muchas familias lo tienen porque quieren proteger su vivienda, otras porque se lo exige el banco al firmar la hipoteca y otras, directamente, porque «siempre se ha tenido». Muy científico todo.
El problema es que una parte importante de los asegurados no sabe exactamente qué tiene contratado. Saben cuánto pagan, más o menos cuándo llega el recibo y poco más. Hasta que aparece una fuga de agua, un incendio, una rotura, un robo o un problema con un vecino. Entonces llega la pregunta incómoda: «¿esto me lo cubre el seguro?«.
Por eso resultan interesantes los rankings y estudios de satisfacción, como los publicados por la OCU y recogidos por plataformas como Rankia. No sustituyen a una revisión detallada de la póliza, pero ayudan a identificar qué compañías reciben mejores valoraciones por parte de sus clientes.
Qué seguros de hogar aparecen mejor valorados
Según la información recogida por Rankia a partir de datos de la OCU, las aseguradoras mejor valoradas en seguro de hogar son MGS Seguros, Lagun Aro, AMA, Mapfre y Occident. MGS aparece en primera posición con 71 puntos sobre 100. Le siguen Lagun Aro y AMA, ambas con 70 puntos, Mapfre con 68 y Occident con 65.
También aparecen en la clasificación otras aseguradoras conocidas como Santalucía, Mutua Madrileña, Génesis, Reale, Helvetia, Generali, Zurich, Ocaso, AXA o BBVA Seguros, con puntuaciones inferiores.
Ahora bien, conviene introducir un matiz importante. Aunque algunos artículos presentan estos datos como ranking 2026, la información procede de valoraciones publicadas por la OCU en 2025 y basadas en experiencias de usuarios. Por tanto, lo correcto es entenderlo como una referencia reciente de satisfacción, no como una sentencia absoluta sobre cuál es «el mejor seguro de hogar» para todo el mundo.
Y aquí está la clave: un ranking sirve para orientarse, no para contratar con los ojos cerrados.
Qué valora realmente un ranking de seguros de hogar
Los estudios de satisfacción suelen analizar aspectos como la atención telefónica, la rapidez en la resolución de siniestros, la indemnización recibida y la satisfacción global del cliente. Son criterios importantes porque reflejan lo que ocurre cuando el seguro deja de ser un papel guardado en un cajón y pasa a ser un servicio real.
En seguros de hogar, la prueba de fuego no está en la contratación. Ahí casi todo es fácil, rápido y amable. La prueba llega cuando hay un siniestro. Una fuga de agua que afecta al vecino, una reparación urgente, un incendio en la cocina, un robo o una rotura accidental pueden convertir una póliza aparentemente barata en una fuente de problemas si las coberturas son pobres o la gestión es lenta.
Por eso, antes de contratar, no basta con mirar el precio anual. Hay que revisar qué cubre la póliza, qué límites tiene, qué exclusiones aplica y cómo responde la compañía cuando toca pagar, reparar o indemnizar.
Las coberturas básicas que debería tener un buen seguro de hogar
Un buen seguro de hogar debería incluir, como mínimo, cobertura de incendio, daños por agua, responsabilidad civil, robo, daños eléctricos, fenómenos atmosféricos, defensa jurídica y asistencia en el hogar. A partir de ahí, cada vivienda puede necesitar garantías adicionales.
La responsabilidad civil es una de las coberturas más importantes y, curiosamente, una de las menos comprendidas. Sirve para cubrir daños que puedas causar a terceros. Por ejemplo, una fuga de agua que afecta al piso de abajo. Si el capital asegurado es bajo, puedes encontrarte con una sorpresa desagradable.
Los daños por agua también son esenciales. Son uno de los siniestros más frecuentes en vivienda. Pero no todas las pólizas cubren lo mismo. Algunas limitan la búsqueda y localización de averías, otras excluyen filtraciones por falta de mantenimiento y otras aplican condiciones muy concretas según el origen del daño.
La cobertura de robo debe revisarse con detalle. No es lo mismo robo que hurto. Tampoco es lo mismo cubrir joyas, dinero en efectivo, objetos de valor, bicicletas, equipos informáticos o bienes fuera de la vivienda. La letra pequeña aquí no es decoración: es el terreno donde muchas reclamaciones se ganan o se pierden.
Continente y contenido: dos conceptos que no conviene confundir
Uno de los errores más habituales al contratar un seguro de hogar es no distinguir bien entre continente y contenido.
El continente es la estructura de la vivienda: paredes, techos, suelos, instalaciones, ventanas, puertas, tuberías, cableado y elementos fijos. El contenido son los bienes que hay dentro: muebles, electrodomésticos, ropa, equipos electrónicos, objetos personales y otros enseres.
Si eres propietario, normalmente necesitarás asegurar continente y contenido. Si eres inquilino, puede que no necesites asegurar el continente, salvo que tengas obligación contractual o quieras cubrir mejoras realizadas por ti. Pero sí deberías valorar un seguro de contenido y responsabilidad civil.
También hay que evitar el infraseguro. Si declaras un valor inferior al real, la aseguradora puede aplicar la regla proporcional y pagar menos de lo esperado en caso de siniestro. Dicho de forma sencilla: ahorrar unos euros en la prima puede salir caro cuando llega el problema.
El seguro vinculado a la hipoteca: cuidado con contratar por inercia
Muchas personas tienen el seguro de hogar contratado con la entidad bancaria porque en su día firmaron una hipoteca. Es importante recordar que el banco puede exigir que exista un seguro de daños sobre el inmueble hipotecado, pero el consumidor no está obligado necesariamente a contratarlo con la propia entidad.
Otra cosa distinta es que el banco ofrezca bonificaciones en el tipo de interés si se contratan productos vinculados. En ese caso, hay que hacer números. A veces la bonificación compensa. Otras veces, el seguro resulta más caro que contratar una póliza equivalente fuera del banco. La calculadora, por una vez, merece salir del cajón.
Antes de renovar automáticamente, conviene comparar precios, coberturas y límites. No todos los seguros vinculados a hipotecas son malos, pero tampoco todos son competitivos. Y la fidelidad bancaria, en seguros, no siempre tiene premio.
Precio medio: una referencia, no una regla universal
Rankia señala que un seguro de hogar básico para una vivienda habitual de unos 90 metros cuadrados puede moverse, de forma orientativa, entre 130 y 250 euros anuales. Pero este rango depende de muchos factores: ubicación, metros, capital asegurado, antigüedad de la vivienda, uso, medidas de seguridad, coberturas contratadas y perfil del asegurado.
Una vivienda habitual no cuesta lo mismo que una segunda residencia. Una casa unifamiliar no tiene el mismo riesgo que un piso. Una vivienda alquilada requiere un enfoque diferente al de una vivienda en propiedad. Y una póliza básica no ofrece la misma protección que una póliza más completa.
Por eso, comparar solo el precio es una mala idea. Lo adecuado es comparar precio, coberturas, límites, exclusiones, franquicias, servicio de asistencia y experiencia de otros asegurados.
Qué revisar antes de contratar
Antes de contratar un seguro de hogar, conviene revisar al menos siete puntos. Primero, los capitales asegurados de continente y contenido. Segundo, los límites por siniestro. Tercero, las exclusiones. Cuarto, la responsabilidad civil. Quinto, la cobertura de daños por agua. Sexto, las condiciones para robo, hurto y objetos de valor. Y séptimo, si existe franquicia.
También es importante comprobar cómo se actualizan los capitales, si existe asistencia urgente, qué plazos de reparación maneja la compañía y si permite elegir reparador. Este último punto puede ser relevante cuando el asegurado prefiere trabajar con un profesional de confianza.
Además, antes de firmar, hay que pedir las condiciones generales y particulares. La publicidad puede ser muy bonita, pero lo que manda es la póliza. Y en seguros, como en tantas cosas, el «hasta» suele ser una palabra peligrosa: hasta 3.000 euros, hasta 600.000 euros, hasta donde la letra pequeña quiera.
Entonces, ¿cuál es el mejor seguro de hogar?
No hay un único mejor seguro de hogar para todos. Hay una póliza más adecuada para cada vivienda, cada familia y cada situación.
Para una persona propietaria de una vivienda habitual, puede ser prioritario asegurar bien el continente, los daños por agua, la responsabilidad civil y la asistencia urgente. Para un inquilino, puede ser más importante proteger el contenido, la responsabilidad civil y posibles daños causados al propietario o a terceros. Para una vivienda alquilada, el propietario debería valorar garantías específicas como impago, actos vandálicos o defensa jurídica, según el caso.
El ranking de la OCU puede ser un buen punto de partida porque recoge la experiencia real de usuarios. Pero la decisión final debe depender de las necesidades concretas de la vivienda y de una comparación seria de condiciones.
Conclusión
Los rankings de seguros de hogar son útiles, pero no hacen magia. MGS, Lagun Aro, AMA, Mapfre y Occident aparecen entre las compañías mejor valoradas según los datos recogidos por Rankia a partir de la OCU. Es una referencia interesante, especialmente porque se basa en satisfacción de clientes y gestión de siniestros.
Pero contratar un seguro de hogar exige algo más que mirar una tabla. Hay que leer coberturas, límites, exclusiones y condiciones. Hay que saber qué se asegura, por cuánto y frente a qué riesgos. Y, sobre todo, hay que pensar en el momento clave: cuando ocurre el siniestro.
Un seguro barato puede ser suficiente si cubre lo que necesitas. Pero si no responde cuando hace falta, deja de ser barato y empieza a ser un problema con recibo anual.
En seguros de hogar, como en casi todo, lo importante no es pagar poco. Lo importante es no pagar por una falsa tranquilidad.

Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*