
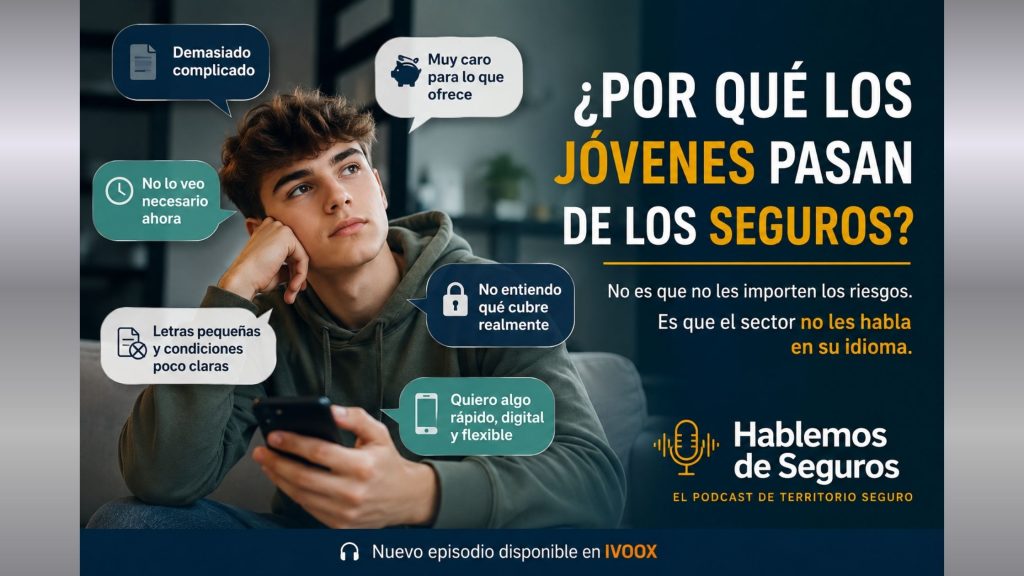
Hay una conversación que no suele ocurrir en los grupos de WhatsApp de veinteañeros. No se habla de coberturas de responsabilidad civil, ni de comparativas entre aseguradoras, ni de si el seguro de vida merece la pena antes de los treinta.
El divorcio silencioso entre la Generación Z y la cultura aseguradora
Lo que sí aparece: recomendaciones de plataformas de streaming, debates sobre el mejor fondo de inversión indexado, y quizás alguna discusión sobre criptomonedas. Los seguros, en ese ecosistema conversacional, son poco menos que un concepto de otra era.
No es casualidad. Es el síntoma de una desconexión estructural que lleva años gestándose y que la industria aseguradora ha preferido ignorar, o en el mejor de los casos, tratar de resolver con campañas de marketing que un consumidor de 24 años descartaría en tres segundos.
El problema es real, tiene raíces profundas, y las consecuencias se van a sentir en ambos lados: en los consumidores que quedan desprotegidos ante riesgos reales, y en un sector que se está quedando sin relevo generacional.
Vamos a desmenuzarlo desde donde importa: la perspectiva del consumidor.
«Los seguros son para cuando eres mayor». El mito fundacional del desenganche
El primer obstáculo es cognitivo, y es devastadoramente efectivo: los jóvenes no se perciben como personas que necesitan seguros. La percepción del riesgo en personas de entre 18 y 30 años está sistemáticamente sesgada hacia la subestimación.
No es irresponsabilidad; es biología y contexto. A los 25 años, la probabilidad subjetiva de que algo malo ocurra —un accidente grave, una enfermedad seria, una demanda por daños a terceros— parece abstracta y lejana.
A esto se suma el contexto vital: muchos jóvenes comparten piso, no tienen vehículo propio, no tienen hijos, no son propietarios de una vivienda. Los productos más tradicionales del sector —seguro de hogar, seguro de vida, seguro de auto— simplemente no encajan en su realidad material. Y cuando el producto no encaja con la vida, el consumidor no lo busca.
El error del sector ha sido interpretar esto como apatía, cuando en realidad es una respuesta racional a una oferta que no les habla. Si el único seguro que conocen es el que les han «vendido» sus padres —y que perciben como algo caro, opaco y lleno de letra pequeña— no es extraño que lo descarten sin demasiado análisis.
La trampa de la complejidad: cuando el producto es su propio enemigo
Pregúntale a cualquier persona menor de 30 años que haya intentado contratar un seguro de manera autónoma cómo fue la experiencia. Probablemente la respuesta incluya palabras como «confuso», «interminable» o simplemente «lo dejé». Y no es por falta de capacidad o interés.
Es porque el proceso de contratación, la terminología del sector y la estructura de los productos están diseñados para un consumidor de otra época.
El consumidor joven de hoy ha crecido con interfaces que le permiten abrir una cuenta bancaria en diez minutos, invertir en bolsa con tres clics, o contratar un seguro de viaje en el momento que necesita el avión. La fricción, para esta generación, es un descalificador inmediato.
Si el proceso de entender una póliza requiere leer veinte páginas en PDF con terminología jurídica, comparar coberturas que no están expresadas de manera homogénea entre competidores, y hablar por teléfono con un agente para «aclarar dudas», la respuesta es sencilla: no contrato.
Esto no es pereza generacional. Es una demanda legítima de transparencia y simplicidad que otros sectores financieros —fintech, neobancos, plataformas de inversión— han sabido satisfacer. Los seguros, en su mayoría, todavía no.
La desconfianza heredada: el legado de la letra pequeña
Hay un componente emocional que merece atención especial. Los jóvenes consumidores de hoy han crecido escuchando historias —de sus padres, abuelos, o en redes sociales— sobre siniestros que no se cubrieron «por una cláusula», sobre primas que subieron sin previo aviso, sobre la dificultad de hablar con alguien competente cuando realmente se necesitaba. Esa narrativa colectiva genera desconfianza antes de que el consumidor haya tenido su propia experiencia.
Las redes sociales han amplificado exponencialmente este fenómeno. Un hilo de Twitter explicando cómo una aseguradora rechazó una reclamación legítima tiene más impacto en la percepción de la Generación Z que cualquier campaña publicitaria. Y el sector lo sabe, pero su respuesta habitual —más marketing, más visibilidad de marca, más mensajes sobre «confianza» y «seguridad»— no ataca la raíz del problema.
La desconfianza no se combate con publicidad. Se combate con transparencia radical en los productos, con procesos de reclamación que funcionen de verdad, y con una experiencia de cliente que demuestre en la práctica que la aseguradora está del lado del asegurado cuando más importa.
El precio: el argumento fácil que esconde el problema real
Una de las explicaciones recurrentes en el sector para justificar la baja penetración aseguradora entre jóvenes es el precio. «No contratan porque no tienen dinero.» Hay algo de verdad en esto —la precarización del mercado laboral juvenil es un dato, no una opinión—, pero usarlo como argumento principal es una forma cómoda de no mirar lo que realmente está fallando.
Porque los jóvenes sí gastan. Gastan en suscripciones digitales, en experiencias, en tecnología, en bienestar. No tienen problema en pagar por aquello que perciben como valioso y alineado con su estilo de vida.
El problema de los seguros no es el precio en abstracto: es la percepción de que el valor recibido no justifica el coste.
Y esa percepción tiene mucho que ver con productos mal diseñados, comunicación pésima y una experiencia de cliente que en muchos casos sigue siendo del siglo pasado.
Cuando aparecen propuestas disruptivas —microseguros on-demand, seguros de salud digital con telemedicina integrada, coberturas flexibles para economía gig— los jóvenes responden.
No con entusiasmo masivo, pero con interés real. Lo que demuestra que el problema no es el dinero: es la propuesta de valor.
Lo que está en juego: más allá de la cuota de mercado
La desconexión entre jóvenes y seguros no es un problema solo del sector. Es un problema social que se materializará en consecuencia real en los próximos años. Una generación que llega a los cuarenta sin hábito asegurador, sin cultura de gestión del riesgo, es una generación más vulnerable a shocks económicos, a situaciones de invalidez sin cobertura, o a no poder proteger un patrimonio que ha costado mucho construir.
La industria tiene una oportunidad —y una responsabilidad— que va más allá de captar nuevos clientes. Necesita reinventarse desde el producto, desde la comunicación y desde la experiencia. No para parecer más joven, sino para ser genuinamente relevante en la vida de una generación que tiene sus propias reglas de juego.
El tiempo juega en contra. Cada año de desconexión es un año de hábitos no formados, de necesidades no cubiertas y de una brecha de confianza que se hace más difícil de cerrar. La Generación Z no va a venir a buscar los seguros de siempre. Toca que los seguros vayan a buscarla. Y eso no se hace con una app bonita: se hace repensando todo desde cero.
No te pierdas el último episodio del PODCAST «Hablemos de seguros» en el que nuestros expertos hablan de este tema


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*