El seguro de salud privado en España no deja de crecer. A mitad de 2025 ya había superado la barrera de los 14 millones de asegurados, lo que significa que casi un tercio de la población española ha decidido contratar una póliza sanitaria.
El dato refleja una tendencia clara: cada vez más personas confían en la sanidad privada, ya no solo como complemento, sino como sustituto de la sanidad pública.
Hasta aquí, todo parece un caso de éxito. Sin embargo, el otro lado de la moneda preocupa: las aseguradoras ya están preparando una subida de precios de al menos el 10% para 2026. Y aunque nadie lo reconoce públicamente, todas las fuentes del sector coinciden en que el incremento es inevitable.
En este artículo analizamos los datos, el contexto y las implicaciones de este movimiento. Pero también lo que puede suponer para los consumidores, para las corredurías de seguros y para el propio sector en los próximos años.
Crecimiento constante: más de 14 millones de asegurados
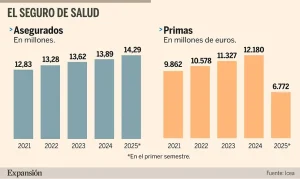
Según los datos de ICEA, en junio de 2025 había 14,3 millones de asegurados en el ramo de salud, frente a los 13,89 millones de finales de 2024. Es decir, un crecimiento interanual del 2,89%.
La cifra impresiona, y más si miramos la evolución desde 2020: en plena pandemia, el seguro de salud se disparó y desde entonces ha sumado dos millones de nuevos clientes.
– Pólizas individuales: 8,89 millones.
– Pólizas colectivas: 5,4 millones.
Es decir, que el seguro de salud no solo crece a nivel particular, sino también en empresas y colectivos, lo que indica que cada vez más compañías lo ven como un beneficio atractivo para sus empleados.
Uno de los cambios más relevantes es el papel que la sanidad privada juega en la vida de los asegurados. Tradicionalmente, el seguro privado era un complemento a la sanidad pública: servía para consultas más rápidas, segundas opiniones o pruebas diagnósticas.
Hoy, la realidad es distinta: cada vez más personas lo utilizan como sustituto de la pública, ante la saturación de listas de espera, la falta de especialistas y la percepción de deterioro en la calidad del sistema sanitario público.
Esto provoca un doble efecto:
– Aumenta el uso de servicios privados.
– Se incrementan los costes para las aseguradoras, que a su vez repercuten en primas más caras.
La subida de precios: mínimo un 10% en 2026
Las compañías ya han comenzado a revisar pólizas y fijar los precios de renovación que aplicarán desde enero de 2026. Ninguna aseguradora lo confirma públicamente, pero en privado se admite: el incremento medio será de al menos un 10%.
Y aquí viene lo curioso: mientras preparan estas subidas, muchas compañías lanzan campañas publicitarias con precios reducidos y prestaciones limitadas. Es decir, ofertas gancho para captar clientes que después descubrirán que su cobertura es mucho más básica de lo esperado.
El mensaje para el consumidor es claro: cuidado con dejarse llevar por el precio más bajo sin revisar al detalle qué cubre (y qué excluye) la póliza.
Fuente ICEA
El efecto en hospitales y médicos
El alza no afecta solo a los clientes. En paralelo, las aseguradoras negocian con hospitales y médicos, y los incrementos en algunos servicios también superarán el 10%. Es decir, la tensión en el sistema sanitario privado se multiplica:
Más clientes + Más uso de servicios + Más costes para médicos y hospitales + Más presión para las aseguradoras.
Resultados de las aseguradoras: más rentabilidad
Pese a este panorama de costes y tensiones, lo cierto es que las cuentas de las aseguradoras mejoran.
En el primer semestre de 2025:
Prestaciones pagadas: 4.993 millones (73,7% de las primas), 7 puntos menos que en 2024.
Facturación total: 6.772 millones (+11,7%).
Beneficio: 385 millones, un 144,7% más.
Es decir, que aunque se quejan del aumento del uso de la sanidad privada, la realidad es que la rentabilidad del ramo de salud se ha disparado.
Fuente ICEA
El caso MUFACE: un punto de inflexión
La mutualidad de los funcionarios del Estado (Muface) también ha tenido un papel relevante.
Las prestaciones han bajado 20,74 puntos. Las primas han subido un 41,5% para el periodo 2025-2027 y el resultado: las aseguradoras facturan un 26,3% más en este segmento.
Esto ha aliviado los márgenes en un área históricamente deficitaria y ha contribuido a la mejora global del ramo.
El mapa del mercado: concentración y posibles cambios
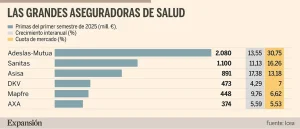
La CNMC (Comisión Nacional de los Mercados y la Competencia) está a punto de publicar un informe sobre la situación de competencia en el seguro de salud. No es casualidad: la concentración en este ramo es una de las más altas del sector.
Adeslas: 30,7% de cuota.
Sanitas: 16,2%.
Asisa: 13,1%.
Las cinco mayores entidades concentran el 74% del mercado.
Este dominio puede empezar a diluirse. A medio plazo, compañías como Mapfre, AXA, Allianz o Grupo Catalana Occidente (GCO) están apostando fuerte por el seguro de salud, lo que puede dinamizar el mercado.
¿Qué significa esto para los consumidores?
Aquí viene la parte más práctica. Para el cliente medio, estas son las claves:
Prepárate para subidas de precios. El mínimo es un 10%, pero en pólizas colectivas o perfiles con alto uso de servicios puede ser más.
Revisa bien tu póliza. No te quedes en el precio: fíjate en exclusiones, tiempos de carencia, cuadros médicos y límites de cobertura.
Desconfía de los precios gancho. Lo barato suele salir caro, y más en salud.
Asesórate con un mediador. La competencia creciente puede jugar a favor del cliente, pero solo si se analizan bien las opciones.
¿Y para los corredores y mediadores?
Para los mediadores de seguros, la situación abre una gran oportunidad:
Diferenciación por transparencia. El cliente está harto de letra pequeña. Explicar con claridad lo que cubre (y lo que no) una póliza genera confianza.
Uso de herramientas digitales e IA. Los comparativos de pólizas se vuelven imprescindibles. Un asistente como Segurito puede marcar la diferencia a la hora de analizar exclusiones, coberturas y primas.
Segmentación y asesoría personalizada. En un contexto de subidas generalizadas, el valor está en encontrar la póliza que realmente encaje con cada perfil, no en vender la más barata.
Formación continua. El informe de la CNMC puede traer cambios regulatorios que impacten en la forma de comercializar seguros de salud.
Un sector en expansión… con riesgos
El ramo de salud es hoy el motor del crecimiento del sector asegurador en España. Crece en clientes, en facturación y en beneficios. Pero también acumula riesgos:
– Saturación de servicios.
– Incremento de precios.
– Concentración en pocas compañías.
– Dependencia de la situación de la sanidad pública.
Si la sanidad pública sigue deteriorándose, el seguro privado continuará ganando terreno. Pero si las subidas de precios se descontrolan, puede haber una fuga de clientes hacia pólizas colectivas o incluso hacia seguros alternativos más básicos.
El seguro de salud en España vive un momento de expansión, pero también de tensión. El crecimiento en clientes es innegable: más de 14 millones de asegurados ya lo confirman. Sin embargo, la subida de precios para 2026 marca un punto de inflexión que pondrá a prueba tanto a consumidores como a aseguradoras.
Para el usuario, el reto será encontrar una póliza que realmente le ofrezca lo que necesita, sin dejarse atrapar por ofertas engañosas. Para los mediadores, la oportunidad está en aportar valor con asesoría clara, comparativos objetivos y herramientas digitales que permitan navegar este mercado cada vez más complejo.
Y para las aseguradoras, el desafío será equilibrar la rentabilidad con el servicio, en un entorno en el que la CNMC ya tiene la lupa puesta sobre la alta concentración del mercado.
En definitiva, un sector en auge, pero con muchas preguntas abiertas para 2026.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*