
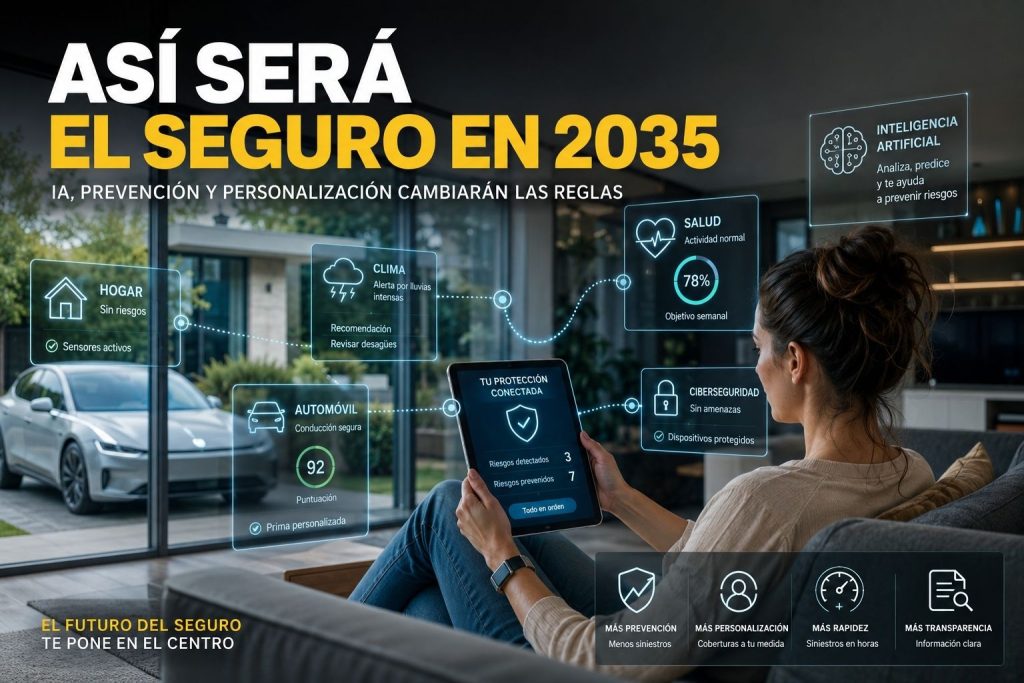
Inteligencia artificial, envejecimiento, cambio climático, nuevos hábitos de consumo y utilización masiva de datos transformarán el seguro durante la próxima década. Analizamos cómo puede ser el sector asegurador en 2035 y, sobre todo, qué significará esa transformación para consumidores y mediadores.
El sector asegurador se prepara para una década que puede cambiar profundamente la manera en que contratamos, utilizamos y entendemos los seguros.
Inteligencia artificial, envejecimiento de la población, cambio climático, nuevos modelos de movilidad, utilización masiva de datos, cambios en los hábitos de consumo y nuevas necesidades de protección están obligando a las aseguradoras a revisar modelos de negocio que han funcionado durante décadas.
Deloitte analiza este escenario en su informe «El futuro del sector asegurador 2035«, donde identifica las grandes tendencias que pueden transformar la industria durante los próximos años.
Pero detrás de todas ellas aparece una idea especialmente importante para los consumidores:
El seguro del futuro probablemente no podrá limitarse a cobrar una prima y pagar una indemnización cuando ocurra un siniestro.
Tendrá que ayudar también a evitar que ese siniestro ocurra.
Del seguro que indemniza al seguro que previene
Tradicionalmente, la lógica aseguradora ha sido bastante sencilla.
Existe un riesgo.
El cliente paga una prima.
Si se produce el acontecimiento cubierto por la póliza, la aseguradora indemniza o presta el servicio correspondiente.
Ese modelo seguirá existiendo, evidentemente.
Pero la tecnología permite avanzar hacia otro planteamiento: anticipar determinados riesgos antes de que produzcan daños.
Una vivienda conectada puede detectar una fuga de agua antes de que provoque una inundación.
Un dispositivo puede identificar determinados parámetros relacionados con la salud.
Los sistemas de un vehículo pueden proporcionar información sobre conducción y mantenimiento.
Los modelos meteorológicos pueden anticipar situaciones de riesgo.
Y los sistemas de inteligencia artificial pueden analizar enormes cantidades de información para identificar patrones que antes resultaban prácticamente imposibles de detectar.
El seguro comienza así a desplazarse desde la reparación hacia la prevención.
Y eso cambia bastante las cosas.
Ocho grandes tendencias que pueden transformar los seguros
Deloitte identifica ocho megatendencias que condicionarán la evolución del sector durante la próxima década.
No todas afectarán de la misma manera a todos los seguros, pero juntas dibujan un escenario considerablemente diferente al actual.
1. Una población cada vez más envejecida
El envejecimiento demográfico será uno de los grandes desafíos económicos y sociales de las próximas décadas.
Para 2030, una de cada seis personas en el mundo tendrá más de 60 años.
Esto incrementará las necesidades relacionadas con salud, dependencia, cuidados de larga duración, ahorro y planificación financiera para la jubilación.
Para las aseguradoras supone una oportunidad de desarrollar nuevos productos.
Para la sociedad plantea una cuestión bastante más compleja:
¿Quién pagará los cuidados que necesitaremos cuando vivamos más años?
Los sistemas públicos seguirán desempeñando un papel fundamental, pero probablemente aumentará la búsqueda de soluciones complementarias privadas.
Seguros de salud, dependencia, vida, ahorro y rentas pueden adquirir una importancia creciente.
2. Una brecha de protección que puede aumentar
Que existan más riesgos no significa que todas las personas puedan asegurarlos.
Este será uno de los grandes problemas del seguro del futuro.
Determinados colectivos pueden encontrarse con primas demasiado elevadas, coberturas limitadas o dificultades para acceder a determinados productos.
El cambio climático representa un buen ejemplo.
Cuando aumenta la frecuencia de determinados fenómenos extremos también aumenta el coste de asegurarlos.
Algo parecido puede suceder con determinadas necesidades sanitarias, de dependencia o empresariales.
La gran cuestión será evitar que la sofisticación del seguro termine creando dos categorías de consumidores: quienes pueden pagar una protección completa y quienes permanecen cada vez más expuestos.
3. Los estilos de vida ya no son los mismos
Durante décadas muchos seguros se diseñaron alrededor de una trayectoria vital relativamente previsible.
Trabajo.
Vivienda.
Coche.
Familia.
Jubilación.
Pero esa secuencia está cambiando.
Las nuevas generaciones retrasan la compra de vivienda, cambian con mayor frecuencia de empleo, utilizan servicios de movilidad compartida y mantienen relaciones diferentes con la propiedad.
Esto obliga a crear seguros más flexibles.
Productos que puedan activarse durante determinados periodos.
Coberturas modulares.
Seguros vinculados al uso.
Protecciones capaces de modificarse cuando cambia la situación personal.
El consumidor del futuro probablemente tendrá menos paciencia con una póliza rígida diseñada para permanecer prácticamente igual durante veinte años.
4. El automóvil dejará de ser simplemente un automóvil
El seguro de coche también tendrá que reinventarse.
Vehículos eléctricos.
Conducción autónoma.
Sistemas avanzados de asistencia.
Carsharing.
Movilidad bajo demanda.
Patinetes y otras formas de micromovilidad.
Cuando cambia la manera de desplazarnos también cambia el riesgo.
Y aparece una pregunta especialmente interesante:
Cuando un vehículo autónomo provoque un accidente, ¿la responsabilidad será del conductor, del fabricante, del software o de quien haya proporcionado determinados datos?
El seguro de automóvil tendrá que evolucionar desde el riesgo asociado exclusivamente al conductor hacia ecosistemas donde intervienen vehículos, fabricantes, proveedores tecnológicos, plataformas y usuarios.
5. La inteligencia artificial llegará al centro del negocio asegurador
Probablemente esta sea la transformación más visible.
La inteligencia artificial ya se utiliza para automatizar procesos, analizar documentación, detectar fraude, evaluar riesgos, mejorar la atención al cliente y ayudar en la gestión de siniestros.
Pero estamos todavía en las primeras fases.
Durante los próximos años puede intervenir en prácticamente toda la cadena aseguradora:
Diseño de productos.
Tarificación.
Suscripción.
Atención al cliente.
Gestión documental.
Peritación.
Prevención del fraude.
Tramitación de siniestros.
Marketing.
Predicción de riesgos.
Personalización de coberturas.
Esto puede conseguir seguros más rápidos y eficientes.
Pero también introduce riesgos.
Un algoritmo puede equivocarse.
Puede utilizar información sesgada.
Puede tomar decisiones difíciles de comprender para el consumidor.
Y una personalización extrema podría terminar convirtiéndose en una selección extrema del riesgo.
La inteligencia artificial será una herramienta extraordinariamente poderosa.
Precisamente por eso necesitará transparencia y supervisión.
El dato será uno de los grandes activos del seguro
Inteligencia artificial y datos son inseparables.
Dispositivos conectados, vehículos, aplicaciones móviles, sensores domésticos y wearables pueden generar continuamente información sobre nuestra actividad.
Para una aseguradora, disponer de mejores datos significa poder conocer mejor el riesgo.
Pero desde el punto de vista del consumidor aparece una pregunta inevitable:
¿Cuánto estamos dispuestos a contarle a nuestra aseguradora?
¿Nuestros hábitos de conducción?
¿Nuestra actividad física?
¿Información procedente de dispositivos domésticos?
¿Nuestros hábitos de consumo?
La frontera entre personalización y privacidad será uno de los grandes debates del seguro de los próximos años.
Porque recibir una prima personalizada puede resultar atractivo.
Hasta que descubrimos la cantidad de información necesaria para calcularla.
6. Viviremos en una incertidumbre prácticamente permanente
Geopolítica, ciberataques, inflación, problemas en las cadenas de suministro, conflictos internacionales y nuevas amenazas empresariales están haciendo que el riesgo sea cada vez más difícil de predecir.
Las aseguradoras trabajan tradicionalmente utilizando información histórica.
Pero surge un problema cuando aparecen riesgos sobre los que apenas existe historia.
La ciberseguridad es probablemente uno de los mejores ejemplos.
Las amenazas evolucionan rápidamente y los daños potenciales pueden alcanzar dimensiones enormes.
Esto obligará al sector a desarrollar modelos mucho más dinámicos y a revisar continuamente coberturas y sistemas de evaluación.
7. El cambio climático pondrá a prueba la asegurabilidad
El incremento de los fenómenos meteorológicos extremos representa probablemente uno de los mayores desafíos para el sector.
Inundaciones.
Incendios.
Sequías.
Tormentas.
Granizo.
Temperaturas extremas.
Todos ellos pueden incrementar las pérdidas aseguradas.
La cuestión no será únicamente cuánto tendrán que pagar las aseguradoras.
El verdadero problema aparecerá cuando determinados riesgos resulten demasiado frecuentes o costosos para ser asegurados en condiciones económicamente asumibles.
España cuenta con una particularidad importante: el sistema del Consorcio de Compensación de Seguros permite responder ante determinados riesgos extraordinarios.
Pero eso no elimina la necesidad de mejorar prevención, adaptación de viviendas, planificación urbanística y resiliencia de las infraestructuras.
No podemos pretender solucionar exclusivamente mediante indemnizaciones problemas que también requieren prevención.
8. La frontera entre protección pública y privada puede cambiar
Deloitte identifica también una evolución de la relación entre sector público y privado.
Sanidad, dependencia, jubilación y protección frente a catástrofes son ámbitos donde ambos sistemas pueden encontrarse cada vez más relacionados.
Esto puede generar nuevas soluciones.
Pero también exige prudencia.
El seguro privado puede complementar determinados sistemas públicos.
No debería convertirse automáticamente en la respuesta a cualquier insuficiencia de protección social.
La colaboración público-privada tendrá que determinar con claridad quién protege, qué protege y quién termina pagando.
¿Qué preocupa especialmente a las aseguradoras españolas?
El análisis de Deloitte permite identificar cinco grandes prioridades de transformación para el mercado español.
La primera es especialmente significativa.
Mejorar la relación con el cliente: 73 %
Es la principal prioridad identificada.
Las aseguradoras quieren desarrollar una atención más personalizada, omnicanal y adaptada a las necesidades de cada asegurado.
Y probablemente sea necesaria.
Los consumidores llevan años reclamando procesos más sencillos, documentación comprensible y respuestas rápidas cuando ocurre un siniestro.
La tecnología puede ayudar.
Pero digitalizar un procedimiento complicado no hace que deje de ser complicado.
Una mala experiencia trasladada del teléfono a una aplicación sigue siendo una mala experiencia.
Obtener más valor de los clientes actuales: 70 %
La segunda prioridad es desarrollar y monetizar la cartera existente.
Traducido a un lenguaje menos corporativo: conseguir que los clientes permanezcan más tiempo y contraten más productos.
Para ello se utilizarán segmentación, análisis de datos, personalización y venta cruzada.
Desde el punto de vista empresarial resulta perfectamente lógico.
Desde el punto de vista del consumidor conviene recordar algo igualmente lógico:
Personalizar debería significar ofrecer aquello que realmente necesita el cliente, no simplemente descubrir cuál es el producto adicional que tiene más probabilidades de comprar.
Tecnología y explotación del dato: 58 %
La tercera prioridad confirma hacia dónde se dirige el sector.
Inteligencia artificial.
Automatización.
Analítica avanzada.
Gestión masiva de datos.
La tecnología permitirá reducir costes y automatizar numerosas tareas.
Pero la verdadera prueba llegará cuando comprobemos si esa eficiencia beneficia también al asegurado.
Si una aseguradora consigue tramitar un siniestro en horas en lugar de semanas, la tecnología habrá aportado valor.
Si únicamente permite reducir costes internos mientras el consumidor continúa esperando una respuesta, la transformación será bastante menos revolucionaria de lo que parece.
Alianzas y ecosistemas: 25 %
Las aseguradoras también buscan integrarse en ecosistemas de servicios.
Ya no se trata únicamente de vender una póliza.
Salud.
Movilidad.
Hogar.
Asistencia.
Ciberseguridad.
Prevención.
Servicios financieros.
Una misma compañía puede participar en diferentes momentos de la vida del cliente mediante alianzas con otras empresas.
Esto puede generar servicios muy útiles.
También puede complicar considerablemente la relación contractual.
Cuando participan varias compañías, el consumidor necesita saber con absoluta claridad quién presta el servicio y quién responde cuando algo sale mal.
Organización y talento: 23 %
La transformación tecnológica también necesita personas.
El sector necesitará profesionales capaces de trabajar con inteligencia artificial, datos, automatización, ciberseguridad y nuevos modelos de riesgo.
Pero también seguirá necesitando algo que ninguna transformación digital debería olvidar:
personas capaces de explicar un seguro a otra persona.
Porque los seguros son contratos complejos y normalmente demuestran su verdadero valor en momentos complicados: un accidente, una enfermedad, un incendio, un fallecimiento o una pérdida económica.
La empatía seguirá siendo tecnología punta.
¿Desaparecerán los corredores y mediadores?
No necesariamente.
Pero su función tendrá que evolucionar.
Cuando comparar precios, obtener presupuestos o realizar determinados trámites pueda hacerse automáticamente mediante inteligencia artificial, el valor del mediador no estará en realizar tareas que una máquina puede completar en segundos.
Estará en aquello que necesita criterio.
Analizar necesidades.
Comparar coberturas.
Explicar exclusiones.
Detectar infraseguros.
Ayudar durante un siniestro.
Defender los intereses del cliente.
Interpretar productos cada vez más complejos.
La inteligencia artificial puede reducir el valor de la intermediación puramente administrativa.
Pero también puede aumentar el valor del asesoramiento profesional.
El seguro de 2035 sabrá mucho más sobre nosotros
Probablemente será más rápido.
Más digital.
Más personalizado.
Más predictivo.
Más automatizado.
Y tendrá mucha más información.
Eso permitirá prevenir riesgos y ofrecer productos adaptados a situaciones concretas.
Pero también nos obliga a plantearnos qué seguro queremos construir.
Uno que utilice los datos para proteger mejor.
O uno que los utilice fundamentalmente para seleccionar mejor a quién quiere asegurar.
La diferencia no es pequeña.
La verdadera transformación será recuperar la confianza
Podemos hablar durante horas de inteligencia artificial generativa, ecosistemas digitales, automatización, IoT y analítica predictiva.
Pero existe una tecnología mucho más antigua que seguirá determinando la relación entre aseguradoras y asegurados:
la confianza.
El consumidor necesita entender qué está contratando.
Necesita saber qué está cubierto.
Necesita conocer las exclusiones.
Necesita recibir una explicación cuando se rechaza un siniestro.
Y necesita comprobar que la compañía responde cuando realmente necesita utilizar su seguro.
La tecnología puede transformar completamente la industria.
Pero no puede sustituir esa relación.
Desde Territorio Seguro: el futuro del seguro debe medirse desde el lado del asegurado
El informe de Deloitte dibuja una industria profundamente diferente para 2035.
Y muchas de las transformaciones que anticipa ya están comenzando.
Pero desde Territorio Seguro añadiríamos una pregunta a todas las tendencias tecnológicas y empresariales:
¿Qué gana el consumidor?
Si la inteligencia artificial reduce los tiempos de tramitación, gana.
Si los datos permiten prevenir un incendio o una fuga de agua, gana.
Si la personalización evita pagar por coberturas innecesarias, gana.
Si la digitalización hace comprensible una póliza, gana.
Si un mediador dispone de mejores herramientas para asesorarle, gana.
Pero si la inteligencia artificial convierte determinadas decisiones en cajas negras, si la personalización termina penalizando a quienes presentan mayor riesgo o si la digitalización elimina la posibilidad de hablar con una persona cuando existe un problema, estaremos ante una transformación tecnológica, pero difícilmente ante una mejora.
El seguro de 2035 puede ser mucho mejor que el actual.
Más preventivo.
Más rápido.
Más personalizado.
Más eficiente.
Pero debería conservar intacta su función fundamental:
proteger a las personas cuando las cosas salen mal.
Porque por mucha inteligencia artificial que incorporemos, esa seguirá siendo la razón por la que alguien contrata un seguro.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*