
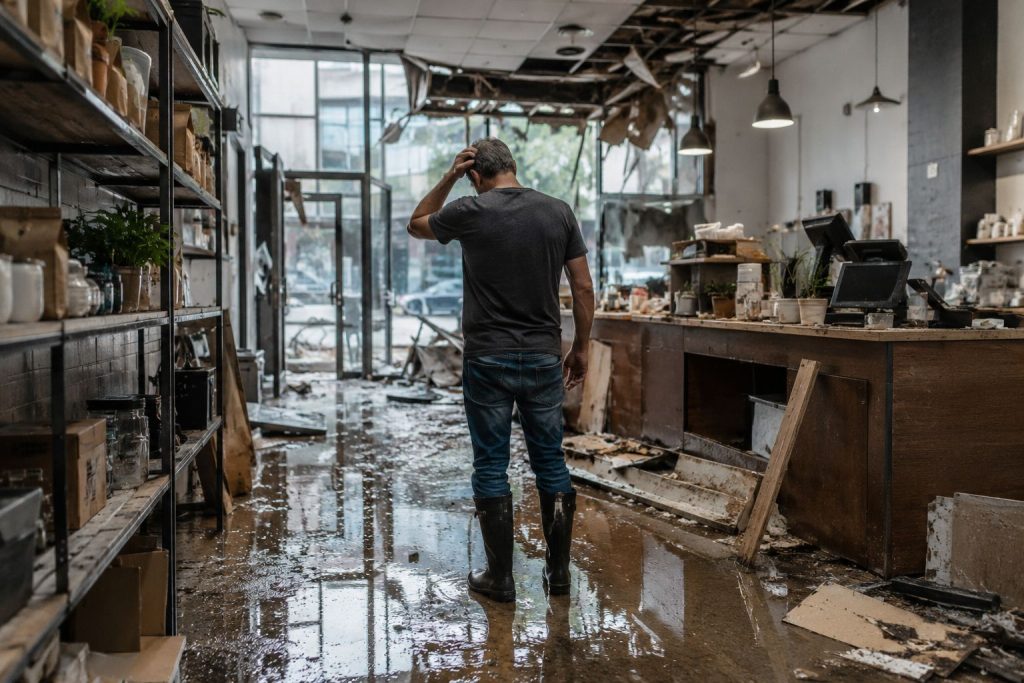
Una pyme puede sobrevivir a muchas cosas: un mal mes, una subida de costes, un cliente que paga tarde o una campaña que no funciona.
Lo que ya resulta bastante más complicado es sobrevivir a semanas o meses sin poder abrir, producir, vender o prestar servicios.
Y ahí aparece uno de los grandes agujeros de protección del tejido empresarial español: solo el 18% de las pymes españolas cuenta con un seguro de interrupción de negocio, frente al 26% de media europea. Dicho de otra forma, el 82% de las pequeñas y medianas empresas en España opera sin una red económica específica si un siniestro les obliga a detener su actividad. El dato procede del informe Fostering Sustainability in Small and Medium Sized Enterprises, citado por Generali con motivo del Día Internacional de las Microempresas y las Pequeñas y Medianas Empresas.
El dato debería preocupar. Y mucho. Porque una cosa es tener asegurado el local, la nave, la maquinaria o el mobiliario. Otra muy distinta es tener cubierta la pérdida de ingresos cuando el negocio se queda parado.
Es la diferencia entre que el seguro te pague la reparación de los daños y que, además, te ayude a aguantar mientras no puedes facturar. Y para muchas pymes, esa diferencia puede ser la frontera entre reabrir o bajar la persiana para siempre.
Qué es el seguro de interrupción de negocio
El seguro de interrupción de negocio, también conocido como cobertura de pérdida de beneficios, está pensado para proteger a una empresa cuando un siniestro cubierto le impide desarrollar su actividad con normalidad.
El ejemplo clásico es un incendio en un local. El seguro puede cubrir los daños materiales: paredes, instalaciones, mobiliario, mercancías o maquinaria. Pero mientras se repara el local, la empresa puede estar semanas sin vender. Los gastos, sin embargo, siguen llegando con puntualidad británica: alquiler, sueldos, cuotas, préstamos, suministros, impuestos, proveedores y demás alegrías de la vida empresarial.
La cobertura de interrupción de negocio intenta compensar esa pérdida de ingresos o margen bruto durante el periodo en el que la empresa no puede operar total o parcialmente. Es decir, no solo mira lo que se ha quemado, roto o inundado, sino también lo que el negocio deja de ganar por no poder funcionar.
Y aquí está el punto clave: muchas empresas creen estar bien aseguradas porque tienen una póliza multirriesgo empresarial. Pero no siempre esa póliza incluye una cobertura suficiente de paralización de actividad. A veces no la incluye. A veces la incluye con límites bajos. Y a veces se ha contratado de forma tan genérica que, cuando llega el problema, empiezan las sorpresas. De las caras.
La falsa tranquilidad de “tengo un seguro”
Uno de los errores más habituales en pequeñas empresas y autónomos es pensar que tener “un seguro del local” equivale a estar cubierto frente a cualquier problema importante.
No es así.
Una póliza puede cubrir daños por incendio, agua, robo o fenómenos atmosféricos, pero no necesariamente la pérdida de beneficios derivada de esos daños. Y si la cubre, hay que revisar condiciones, límites, franquicias, periodo de indemnización, gastos permanentes, exclusiones y forma de cálculo.
Porque una pyme no vive de tener las paredes pintadas. Vive de facturar.
Una peluquería que tiene que cerrar un mes por una inundación no solo necesita reparar el suelo y los enchufes. Necesita pagar alquiler, personal, autónomos, impuestos y, sobre todo, evitar que los clientes se vayan a otro sitio. Un restaurante afectado por un incendio puede recibir indemnización por los daños materiales, pero si no tiene cobertura de pérdida de beneficios, tendrá que soportar sin ayuda la caída de ingresos durante el cierre. Una tienda online que pierde acceso a su almacén o a sus sistemas puede seguir teniendo pedidos, pero no capacidad para servirlos.
Y esto afecta especialmente a microempresas, comercios, talleres, bares, oficinas profesionales, clínicas, almacenes, pequeñas industrias y negocios familiares. Justo los que menos músculo financiero tienen para aguantar una parada prolongada.
El clima extremo aumenta el riesgo
El informe también señala otro dato relevante: solo el 30% de las pymes españolas ha contratado cobertura específica frente a daños por eventos climáticos extremos en los últimos cinco años, once puntos por debajo de la media europea, situada en el 41%.
Este dato es especialmente importante porque los fenómenos climáticos extremos ya no son una rareza que aparece cada muchos años en las noticias. Inundaciones, olas de calor, granizo, temporales, incendios forestales o daños por viento pueden afectar directamente a negocios, locales, mercancías, instalaciones y cadenas de suministro.
Y aquí conviene recordar algo básico: aunque en España existe el Consorcio de Compensación de Seguros para determinados riesgos extraordinarios, no todo daño climático queda automáticamente cubierto por él ni todas las consecuencias económicas de una paralización quedan resueltas por arte de magia administrativa. Tener una póliza bien configurada sigue siendo esencial.
Además, no todos los negocios tienen el mismo nivel de exposición. Un comercio situado en una zona inundable, una empresa con mercancía sensible al calor, un taller con maquinaria costosa, una nave industrial en zona de riesgo o un negocio turístico sometido a estacionalidad necesitan analizar sus riesgos con más detalle.
La pregunta no es solo “¿qué pasa si se daña mi local?”. La pregunta seria es: ¿cuánto tiempo puedo aguantar sin ingresos si mañana tengo que cerrar?
La interrupción de negocio también puede venir por causas tecnológicas
Aunque la noticia se centra especialmente en incendios, averías y fenómenos climáticos, la paralización de actividad también puede tener un origen tecnológico. En un negocio cada vez más digitalizado, un fallo informático, un ciberataque o la pérdida de acceso a sistemas críticos puede detener ventas, reservas, cobros, pedidos, producción o atención al cliente.
En 2025, Mastercard publicó que una de cada tres pymes en España afirmaba que podría verse abocada a cerrar en caso de sufrir un ciberataque, una cifra superior a la media europea.
Esto no significa que todos los seguros de interrupción de negocio cubran automáticamente una paralización por ciberataque. De hecho, muchas veces se necesita una póliza específica de ciberriesgo o una extensión concreta. Pero sí demuestra algo evidente: hoy una pyme puede dejar de funcionar no solo porque se le inunde el local, sino porque se le caigan los sistemas, le cifren los datos o no pueda operar sus plataformas de venta.
Y aquí aparece otro problema: muchas empresas españolas se perciben más digitalizadas de lo que realmente están. Según el Barómetro de Digitalización de la Pyme Española elaborado por Gigas e Ipsos, aunque el 79% de las pymes considera que tiene un nivel de digitalización medio o alto, solo el 9% habría alcanzado una adopción sólida de tecnologías clave.
Traducido al idioma de la calle: muchas pymes dependen de herramientas digitales, pero no siempre tienen un plan claro si esas herramientas fallan.
Qué debería revisar una pyme en su seguro
La primera recomendación es sencilla: no dar por hecho que la póliza cubre la paralización de actividad. Hay que comprobarlo.
Una pyme debería revisar si su seguro incluye cobertura de pérdida de beneficios o interrupción de negocio, qué siniestros la activan, durante cuánto tiempo se indemniza, qué importe máximo se cubriría y cómo se calcula la pérdida. También debe comprobar si se incluyen gastos permanentes, gastos extraordinarios para reanudar la actividad, pérdida de alquileres, daños a proveedores críticos o imposibilidad de acceso al local.
Este último punto es importante. Imaginemos que el negocio no sufre daños directos, pero una autoridad impide el acceso a la zona por un incendio, una inundación o una emergencia. ¿Está cubierto? Depende de la póliza. Y en seguros, “depende” suele ser la palabra que separa la tranquilidad del dolor de cabeza.
También conviene actualizar los capitales asegurados. Muchas pólizas se contrataron hace años y nunca se revisaron. Mientras tanto, el negocio cambió: más facturación, más maquinaria, más empleados, más dependencia digital, más mercancía almacenada o mayor coste de alquiler. Si el seguro sigue diseñado para el negocio de hace cinco años, puede quedarse corto cuando realmente se necesita.
No todas las pymes necesitan la misma cobertura
No hay una solución única. Una cafetería, una clínica dental, una asesoría, una tienda de ropa, un taller mecánico y una pequeña fábrica tienen riesgos muy distintos.
Un negocio que necesita maquinaria específica puede requerir una cobertura amplia por avería o rotura de equipos. Un comercio con mucho stock debe cuidar especialmente la valoración de existencias. Una empresa de servicios profesionales puede depender más de sistemas informáticos, datos y continuidad digital. Un restaurante puede sufrir mucho por una interrupción breve en plena temporada alta. Una empresa industrial puede tener pérdidas enormes si se rompe una línea de producción.
Por eso el seguro de interrupción de negocio no debería contratarse como quien marca una casilla rápida para terminar el trámite. Requiere analizar ingresos, gastos fijos, margen bruto, estacionalidad, capacidad de reubicación, dependencia de proveedores, tiempos de reparación y nivel de endeudamiento.
Sí, suena aburrido. Pero más aburrido es tener que explicar al banco, a la plantilla y a los proveedores que el negocio no factura porque no se revisó la póliza.
La continuidad del negocio también se planifica
El seguro es una herramienta fundamental, pero no sustituye a una buena planificación. Las pymes también deberían contar con un plan básico de continuidad: copias de seguridad, proveedores alternativos, protocolos de emergencia, listado de contactos críticos, documentación accesible, sistemas de cobro alternativos y procedimientos para comunicar incidencias a clientes y empleados.
En muchas pequeñas empresas, todo depende de una o dos personas. Si esas personas no están, si el ordenador principal falla o si la documentación está en un único sitio, el margen de maniobra se reduce muchísimo. El seguro ayuda a compensar económicamente, pero la organización previa ayuda a volver antes a la actividad.
La protección real combina tres elementos: prevención, planificación y seguro. Si falta uno de ellos, la empresa queda coja.
Conclusión: el problema no es pagar un seguro, es no saber qué pasará si paras
Que solo el 18% de las pymes españolas tenga seguro de interrupción de negocio es un dato preocupante. No porque todas las empresas deban contratar exactamente la misma cobertura, sino porque revela una falta de conciencia sobre uno de los riesgos más graves para cualquier negocio: quedarse sin ingresos mientras los gastos siguen vivos.
Para una gran empresa, una parada temporal puede ser un problema importante. Para una pyme, puede ser una cuestión de supervivencia.
La reflexión para empresarios, autónomos y pequeños negocios es clara: no basta con tener asegurado el local, la maquinaria o el contenido. Hay que preguntarse qué ocurre si el negocio no puede abrir, vender, producir o atender clientes durante semanas.
Porque los daños materiales se ven. La pérdida de facturación, al principio, no hace ruido. Pero cuando aparece, suele venir con una factura bastante seria bajo el brazo.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*