España no es uno de los países europeos que asociamos inmediatamente con grandes terremotos, pero eso no significa que esté libre de riesgo sísmico.
Cuando se produce un movimiento de cierta intensidad, además de comprobar los posibles daños estructurales y garantizar la seguridad de las personas, aparece inevitablemente otra pregunta: ¿quién paga los desperfectos?
Una vivienda puede sufrir grietas, desprendimientos, roturas de cristales o daños en instalaciones. Un comercio puede tener que cerrar temporalmente y un vehículo puede resultar afectado por la caída de elementos de un edificio.
En estos casos, disponer de un seguro puede marcar una diferencia importante. Pero hay un matiz que muchos consumidores desconocen: cuando los daños son consecuencia directa de un terremoto, normalmente no será la aseguradora quien los indemnice directamente, sino el Consorcio de Compensación de Seguros.
El terremoto es un riesgo extraordinario
La legislación española incluye expresamente los terremotos dentro de los denominados «riesgos extraordinarios».
El Reglamento del seguro de riesgos extraordinarios considera como tales, entre otros:
- Terremotos y maremotos.
- Inundaciones extraordinarias.
- Erupciones volcánicas.
- Tempestades ciclónicas atípicas.
- Caídas de cuerpos siderales y aerolitos.
- Determinados acontecimientos violentos de carácter político o social.
Cuando un bien asegurado resulta dañado directamente por uno de estos acontecimientos, puede entrar en funcionamiento el sistema de indemnización gestionado por el Consorcio de Compensación de Seguros.
¿Significa esto que el Consorcio indemniza a todo el mundo?
No. Este es probablemente el punto más importante para el consumidor.
El Consorcio no funciona como un fondo público destinado a compensar automáticamente a cualquier persona afectada por una catástrofe.
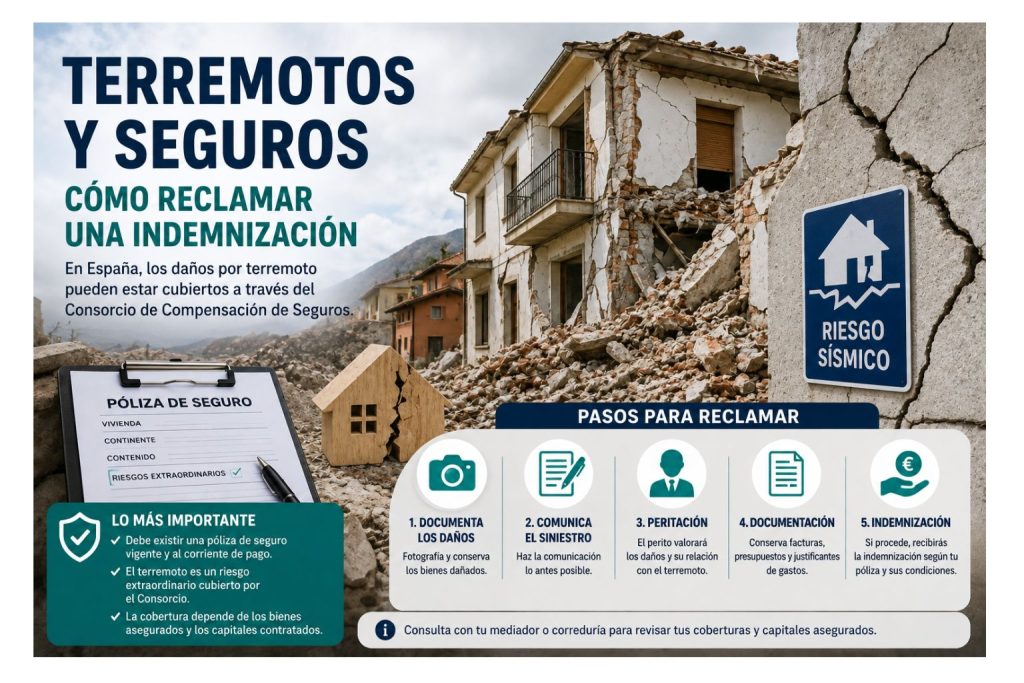
Para acceder a la indemnización es necesario disponer de una póliza de seguro que permita aplicar la cobertura de riesgos extraordinarios, que esté vigente cuando se produzca el terremoto y estar al corriente del pago de la prima.
Por ejemplo, para los daños materiales de una vivienda puede servir una póliza multirriesgo de hogar que cubra riesgos habituales como incendio, robo o rotura de cristales.
Por tanto, si una vivienda no estaba asegurada, el hecho de que el terremoto tenga la consideración de riesgo extraordinario no genera por sí mismo un derecho a recibir una indemnización del Consorcio.
¿Por qué interviene el Consorcio si mi seguro es privado?
Cuando contratamos determinados seguros pagamos, dentro del recibo, un recargo destinado al Consorcio de Compensación de Seguros.
Ese mecanismo permite disponer de un sistema común para responder frente a acontecimientos extraordinarios que podrían ocasionar miles de siniestros simultáneamente.
El consumidor mantiene su contrato con una compañía privada, pero determinados riesgos extraordinarios son asumidos por el Consorcio en las condiciones establecidas legalmente.
Por eso es importante conservar tanto la póliza como los recibos del seguro.
¿Qué daños puede cubrir un terremoto?
El Consorcio indemniza los daños directos producidos por el acontecimiento extraordinario sobre los bienes asegurados.
En una vivienda podrían existir daños en:
- Estructura y elementos constructivos.
- Paredes, techos y suelos.
- Instalaciones.
- Mobiliario.
- Electrodomésticos.
- Equipos electrónicos.
- Otros bienes incluidos dentro del contenido asegurado.
La indemnización dependerá de qué bienes estuvieran asegurados y de los capitales establecidos en la póliza.
No basta, por tanto, con demostrar que el terremoto provocó el daño.
También será necesario comprobar qué estaba realmente asegurado.
Continente y contenido: una diferencia importante
En un seguro de hogar debemos distinguir entre continente y contenido.
El continente comprende, de forma simplificada, los elementos constructivos de la vivienda y sus instalaciones.
El contenido incluye los muebles, electrodomésticos y otros bienes personales asegurados.
Esta diferencia puede resultar determinante después de un terremoto.
Una persona puede tener asegurado el continente por una determinada cantidad y haber contratado un capital muy inferior para el contenido. También puede ocurrir que determinados objetos no estén incluidos o tengan límites específicos.
El Consorcio toma como referencia la póliza ordinaria: los bienes asegurados, los capitales y otras condiciones relevantes del contrato.
Cuidado con el infraseguro
El terremoto también puede poner de manifiesto un problema que pasa desapercibido mientras no ocurre nada: tener capitales asegurados insuficientes.
Si el valor de los bienes es significativamente superior al capital declarado en la póliza, puede existir infraseguro.
Por eso conviene revisar periódicamente los capitales del seguro de hogar, especialmente después de reformas importantes o cuando se adquieren bienes de valor.
Pagar una prima durante años no garantiza automáticamente recuperar todo lo perdido. La indemnización está vinculada al riesgo y a los capitales realmente asegurados.
¿Se cubren los daños de un negocio?
También pueden existir indemnizaciones para comercios, oficinas, talleres e industrias que dispongan de las pólizas correspondientes.
Además de los daños materiales, existe una cuestión especialmente importante para las empresas: la pérdida de beneficios.
El sistema de riesgos extraordinarios puede cubrir determinadas pérdidas económicas derivadas de la paralización, suspensión o reducción de la actividad cuando se cumplen los requisitos establecidos.
Pero existe una condición fundamental: la póliza ordinaria debe contemplar previamente esa cobertura y debe haberse producido el daño directo exigido por la normativa.
Para un negocio que permanece varias semanas cerrado después de un terremoto, esta garantía puede ser tan importante como la reparación de los daños materiales.
¿Qué ocurre con los vehículos?
Los vehículos también pueden quedar incluidos dentro del sistema de riesgos extraordinarios cuando cumplen los requisitos establecidos.
Pensemos, por ejemplo, en un coche estacionado sobre el que cae parte de una fachada como consecuencia directa de un terremoto.
La reclamación deberá analizarse conforme al seguro contratado y a las condiciones aplicables al sistema de riesgos extraordinarios.
Cómo reclamar los daños de un terremoto
La comunicación debe realizarse lo antes posible.
El propio Consorcio recomienda presentar la solicitud con rapidez para facilitar la valoración de los daños y agilizar el expediente.
Aunque se toma como referencia el plazo de siete días establecido por la Ley de Contrato de Seguro para comunicar un siniestro, el Consorcio señala expresamente que también acepta solicitudes presentadas posteriormente.
La reclamación puede realizarse por internet o telefónicamente.
Será necesario disponer, entre otros datos, de:
- Compañía aseguradora.
- Número de póliza.
- Datos del asegurado.
- Lugar y fecha del siniestro.
- Descripción de los daños.
- Cuenta bancaria para recibir la indemnización.
- En determinados casos, información adicional sobre los bienes afectados.
Una vez abierto el expediente, se asignará un número de registro y posteriormente un perito contactará con el asegurado para valorar los daños.
No tires nada antes de la visita del perito
Este consejo puede evitar muchos problemas.
Después de un terremoto es lógico querer limpiar, retirar objetos rotos o comenzar las reparaciones cuanto antes.
Sin embargo, conviene conservar los bienes dañados hasta que puedan ser examinados por el perito.
Cuando no sea posible —por motivos de seguridad, salubridad o necesidad urgente de reparación— resulta fundamental realizar fotografías y vídeos detallados antes de retirar nada.
También deben conservarse:
- Facturas.
- Presupuestos de reparación.
- Justificantes de gastos urgentes.
- Fotografías anteriores del inmueble o los bienes, si existen.
- Póliza del seguro.
- Recibo acreditativo del pago de la prima.
Cuanta más documentación exista sobre el estado anterior y posterior al terremoto, más sencilla será la valoración.
¿Puedo reparar los daños antes de que llegue el perito?
En determinadas situaciones no existe otra opción.
Una ventana rota, una instalación peligrosa o determinados daños estructurales pueden exigir una intervención inmediata.
Lo importante es documentarlo todo antes de actuar.
Fotografías, vídeos, presupuestos y facturas permiten acreditar posteriormente tanto la existencia del daño como el coste de la reparación.
Lo que no resulta recomendable es realizar una reforma completa, eliminar todos los restos y posteriormente intentar demostrar unos daños de los que no queda ninguna evidencia.
¿Cuánto pagará el Consorcio?
La indemnización no se calcula simplemente sumando todo lo que el asegurado considera perdido.
El Consorcio utiliza como referencia las condiciones de la póliza contratada.
Esto significa que tendrá en cuenta los bienes cubiertos, los capitales asegurados, los límites y las condiciones aplicables.
El perito será el encargado de valorar los daños y comprobar su relación con el terremoto.
Y aquí aparece una cuestión fundamental: debe existir una relación causal entre el fenómeno extraordinario y el daño reclamado.
Una grieta antigua no se convierte automáticamente en daño por terremoto porque haya aparecido un movimiento sísmico en la zona.
¿Y si la aseguradora dice que no es cosa suya?
El asegurado no debería quedarse simplemente con esa respuesta.
La compañía o el mediador pueden ayudar a identificar si estamos ante un riesgo extraordinario y orientar la reclamación.
Especialmente en siniestros complejos, contar con un corredor de seguros puede facilitar mucho el proceso: revisar la póliza, comprobar capitales, recopilar documentación y acompañar al cliente durante la tramitación.
El mediador no sustituye al perito ni decide la indemnización, pero puede evitar errores que después resulten difíciles de corregir.
El error de pensar que «como tengo seguro, está todo cubierto»
Esta idea aparece después de prácticamente cualquier gran siniestro.
Tener seguro es imprescindible para acceder a determinadas coberturas, pero no significa que cualquier pérdida vaya a ser indemnizada.
La protección depende de:
- Qué póliza se contrató.
- Qué bienes estaban asegurados.
- Qué capitales se declararon.
- Si la póliza estaba vigente.
- Si la prima estaba pagada.
- La causa real de los daños.
- La valoración pericial.
Por eso revisar una póliza antes de que ocurra una catástrofe resulta bastante más útil que descubrir sus limitaciones después.
Conclusión
Un terremoto puede provocar daños importantes incluso cuando su intensidad no llega a destruir completamente un edificio.
En España existe un sistema específico para responder frente a estos acontecimientos extraordinarios, pero la protección parte de una condición básica: disponer previamente de un seguro adecuado.
Después del terremoto hay que actuar rápido, pero no precipitadamente. Documentar los daños, conservar los restos cuando sea posible, guardar facturas y presupuestos y comunicar el siniestro cuanto antes puede facilitar considerablemente la reclamación.
Y hay una lección que sirve para terremotos, inundaciones y prácticamente cualquier gran siniestro: el mejor momento para descubrir qué cubre nuestro seguro nunca debería ser después de que ocurra la catástrofe.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*