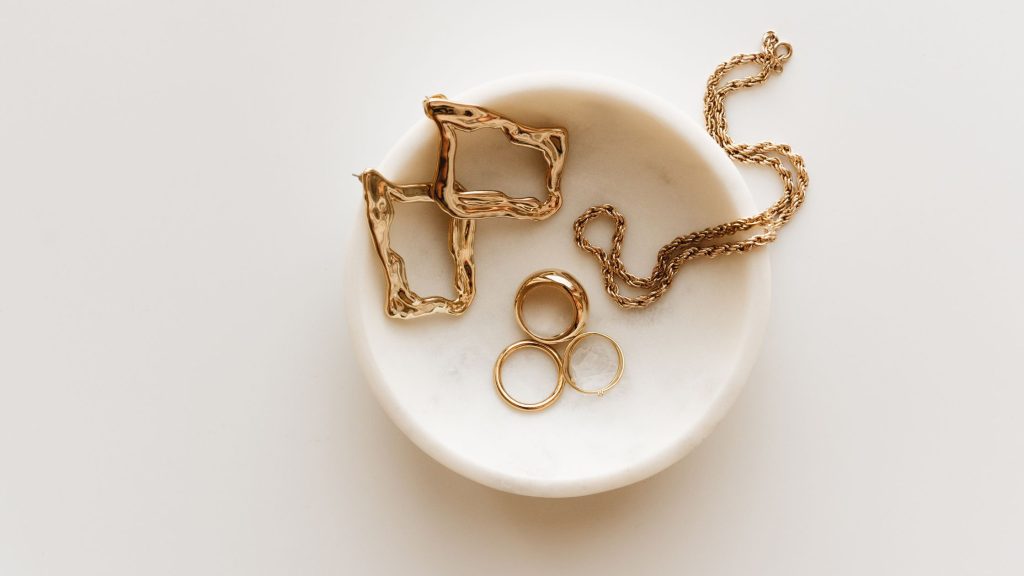
¿Tu seguro de hogar cubre ese anillo de la abuela, el cuadro del pasillo o la colección de cámaras “vintage”? Puede que sí… o puede que no.
Aquí va la guía clara, con ejemplos y checklist final, para que el “ya veremos” del siniestro se convierta en “aquí tienes”.
1) Qué entra realmente como “joya” y qué es “objeto de valor”
En la práctica, “joya” suele referirse a piezas de metales nobles (oro, plata, platino), con o sin piedras, y relojes con un valor relevante por unidad.
“Objeto de valor” agrupa obras de arte, tapices, alfombras finas, pieles, coleccionismo (sellos, monedas), instrumentos musicales de nivel, cámaras o electrónica profesional, etc.
El matiz importante: no es el cariño, es el valor económico y su singularidad. Si destaca del resto del contenido por precio o por características, probablemente entra en una categoría con reglas propias.
Traducción al día a día: si te dolería “en el bolsillo” sustituirlo, trátalo como objeto de valor, no como “trasto caro”.
2) Por qué los límites te cambian el partido
Las pólizas de hogar suelen incluir de serie cierta cobertura para joyas y objetos de valor dentro del “contenido”. Pero ojo: esto no es un “barra libre”. Hay límites globales (porcentaje o tope en euros respecto al capital de contenido) y límites por pieza. Si te pasas de cualquiera de los dos, entra el terreno de la declaración específica y, normalmente, una prima adicional.
Ejemplo orientativo: si el conjunto de joyas supera un porcentaje del contenido o un tope fijo, o si una pieza cuesta más que el umbral individual típico, hay que declararlo por escrito, con su identificación (descripción + fotos + tasación si aplica).
Idea clave: el límite por pieza existe para que no metas un reloj muy caro “disfrazado” en un lote general. La aseguradora quiere saber qué es, cuánto vale y dónde está.
3) Documentación: inventario o no hay paraíso
En siniestros de joyas y arte, la mitad del trabajo se gana antes, con prueba de preexistencia y valor:
- Fotos claras de cada pieza/obra (frente, reverso, detalles, números de serie cuando existan).
- Facturas, certificados, albaranes o peritajes: todo lo que demuestre origen y precio.
- Tasación profesional para arte, antigüedades, instrumentos y relojes de cierto nivel.
- Actualizaciones periódicas: el arte puede revalorizarse; la electrónica se deprecia. Mantener el valor al día evita dos males: infraseguro o sobreseguro.
Plantilla rápida de inventario:
Objeto | Marca/Autor | Descripción | Nº serie | Fecha compra | Valor (€) | Prueba (factura/tasación) | Fotos (ruta) | Observaciones.
Un Excel con esto y enlaces a carpetas de fotos vale oro el día que toca demostrar.
4) Dónde te cubren… y dónde no
Lo habitual es que la cobertura base funcione dentro de la vivienda asegurada, frente a robo con fuerza, expoliación y, según póliza, daños por incendio, agua, etc.
Si quieres cobertura fuera de casa (te la pones para salir, la llevas a un evento, la envías a restauración o la guardas en caja fuerte externa), esto suele requerir una ampliación específica o una póliza ad hoc.
Comprueba también:
- Segundas residencias: a veces tienen sublímites distintos.
- Estancias desocupadas: periodos largos sin ocupación pueden reducir coberturas.
- Medidas de seguridad: algunas pólizas condicionan ciertos límites a disponer de alarma conectada, puerta acorazada o caja fuerte con certificación.
Mensaje corto: si sales con ello, dilo y amplía; si lo guardas con medidas de seguridad, anótalo en la póliza.
5) Valor asegurado: “a nuevo”, “real” y valor pactado
No todos los bienes se indemnizan igual:
- Valor a nuevo: lo que cuesta comprar hoy algo equivalente.
- Valor real: valor a nuevo menos depreciación por uso/antigüedad.
- Valor pactado: se acuerda un valor con tasación y se indemniza sobre esa cifra.
Consejo práctico: si el objeto es singular (un cuadro, un violín, un reloj “serio”), apunta a valor pactado.
6) Infraseguro, sobreseguro y por qué ajustar capitales te ahorra disgustos
- Infraseguro: aseguras por 50 lo que vale 100. Te pagan en proporción a lo que aseguraste.
- Sobreseguro: pagas por 100 lo que vale 50. Nadie te va a indemnizar más, y tiras dinero.
Cómo evitarlo: revisa capitales cada año, ajusta si compras o vendes algo relevante y mantén el inventario actualizado.
7) Exclusiones y “zonas grises” que conviene mirar
- Pérdida misteriosa.
- Daños por uso o mantenimiento.
- Negligencia grave o custodia inadecuada.
- Envíos y transportes.
Tip legal: si algo no aparece en Condiciones Generales, revisa las Particulares y Especiales. Ahí viven los sublímites reales.
8) Tres vías para hacerlo bien (sin pagar de más)
- Ampliar tu multirriesgo con declaración de piezas.
- Todo Riesgo Accidental (si está disponible).
- Póliza específica para joyas, arte o colecciones.
Regla de oro: si lo usas fuera de casa o su valor supera claramente los sublímites, ve a póliza específica.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*