
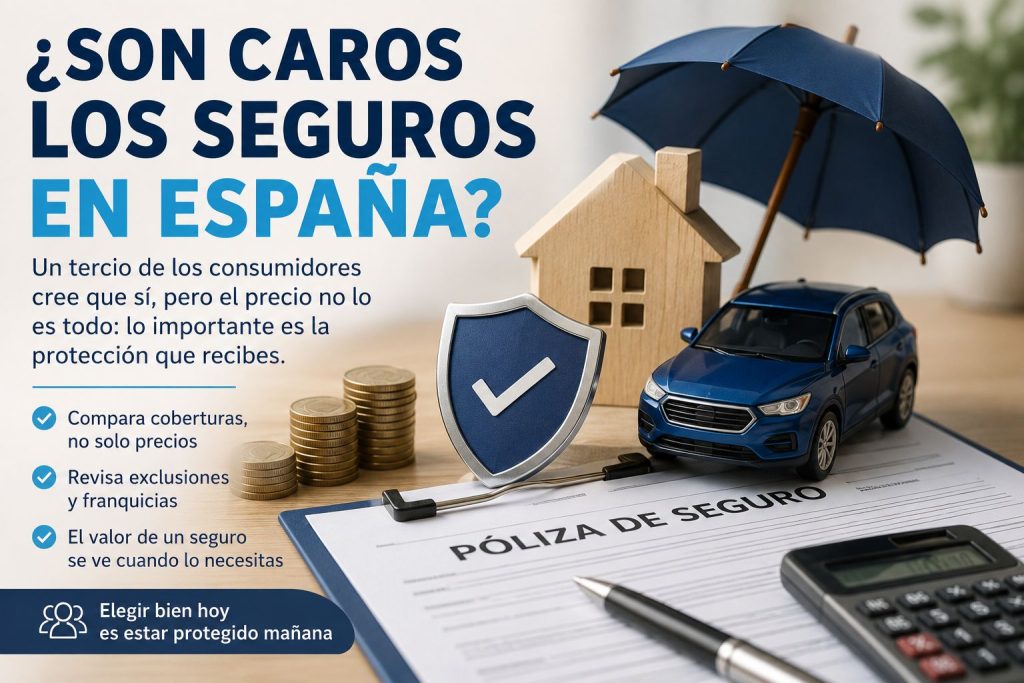
El precio sigue siendo uno de los factores que más influye a la hora de contratar un seguro.
Sin embargo, una pregunta sigue generando debate entre consumidores y profesionales del sector: ¿son realmente caros los seguros en España o simplemente desconocemos el valor de lo que contratamos?
Un estudio reciente revela que uno de cada tres consumidores considera que los seguros son caros, una percepción que convive con otra realidad: la mayoría de los asegurados reconoce la importancia de estar protegido frente a imprevistos.
La cuestión, por tanto, no es únicamente cuánto cuesta una póliza, sino qué recibe el cliente a cambio de ese precio.
El precio sigue siendo el principal criterio de decisión
En un contexto marcado por el aumento del coste de la vida, es lógico que muchos consumidores revisen sus gastos periódicos. El seguro no es una excepción.
Automóvil, hogar, salud o vida forman parte de los gastos recurrentes de millones de familias y, cuando llega la renovación, la primera pregunta suele ser la misma:
«¿Puedo pagar menos?»
Esta tendencia ha impulsado el uso de comparadores de seguros y ha incrementado la competencia entre compañías, que buscan atraer clientes mediante descuentos, promociones y ofertas de bienvenida.
Sin embargo, centrar toda la decisión en el precio puede ser un error.
Un seguro barato puede salir muy caro
Dos pólizas pueden parecer iguales porque ambas corresponden, por ejemplo, a un seguro de hogar o de automóvil.
Pero basta revisar sus condiciones para descubrir diferencias importantes:
- Capitales asegurados.
- Franquicias.
- Límites de indemnización.
- Exclusiones.
- Asistencia jurídica.
- Servicios de asistencia.
- Vehículo de sustitución.
- Cobertura frente a fenómenos atmosféricos.
- Daños estéticos.
- Responsabilidad civil ampliada.
Es precisamente cuando ocurre un siniestro cuando el precio deja de ser lo más importante y empieza a importar lo que realmente cubre el contrato.
¿Por qué muchas personas consideran que los seguros son caros?
Existen varios factores que explican esta percepción.
Solo se paga… hasta que ocurre un problema
A diferencia de otros productos, el seguro es un servicio que esperamos no utilizar.
Durante meses o incluso años se paga una prima sin recibir ninguna prestación directa.
Eso provoca que muchas personas interpreten el seguro como un gasto y no como una protección financiera.
La inflación también afecta al sector asegurador
Las aseguradoras también soportan el incremento de costes.
Reparar un vehículo cuesta más que hace unos años.
La mano de obra especializada es más cara.
Las piezas de recambio han aumentado de precio.
Las indemnizaciones por lesiones evolucionan conforme al baremo legal.
Los fenómenos meteorológicos extremos generan un mayor número de siniestros.
Todo ello repercute, en mayor o menor medida, en el precio final de las primas.
Se desconoce realmente qué se está contratando
Otro problema importante es la falta de cultura aseguradora.
Diversos estudios muestran que únicamente una parte reducida de la población comprende correctamente conceptos básicos como la prima, la franquicia o las exclusiones de una póliza.
Cuando el consumidor no entiende qué compra, resulta mucho más difícil valorar si el precio es razonable.
El verdadero valor de un seguro aparece cuando ocurre un siniestro
Mientras no sucede nada, todas las pólizas parecen similares.
Pero cuando llega un incendio, un robo, una inundación o un accidente de tráfico, aparecen las diferencias.
Un seguro no solo paga una indemnización.
También puede ofrecer:
- Asistencia 24 horas.
- Defensa jurídica.
- Gestión integral del siniestro.
- Reparaciones urgentes.
- Peritación especializada.
- Atención sanitaria.
- Cobertura internacional.
- Servicios digitales.
Son prestaciones que muchas veces pasan desapercibidas hasta que realmente hacen falta.
Comparar sí, pero comparando lo mismo
Comparar seguros siempre es recomendable.
Lo que no tiene sentido es comparar únicamente el precio.
Antes de decidir conviene revisar:
- Coberturas.
- Exclusiones.
- Capitales asegurados.
- Límites.
- Franquicias.
- Calidad del servicio.
- Rapidez en la gestión de siniestros.
- Reputación de la aseguradora.
Solo así puede saberse si dos pólizas son realmente equivalentes.
El papel de los mediadores de seguros
En un mercado cada vez más complejo, el asesoramiento profesional cobra mayor importancia.
Los corredores de seguros analizan diferentes ofertas del mercado y ayudan al cliente a encontrar una póliza adaptada a sus necesidades, no únicamente a su presupuesto.
En muchas ocasiones, una pequeña diferencia de precio puede suponer una protección mucho más completa.
Conclusión
Decir que un seguro es caro únicamente por el importe de la prima puede llevar a conclusiones equivocadas.
La verdadera pregunta debería ser otra:
¿Qué protección ofrece ese seguro cuando realmente la necesito?
Elegir una póliza exclusivamente por ser la más barata puede convertirse en una mala decisión si, llegado el momento, las coberturas no responden a las expectativas del asegurado.
En seguros, como en tantos otros ámbitos, el precio importa.
Pero el valor de la protección importa mucho más.



Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*