
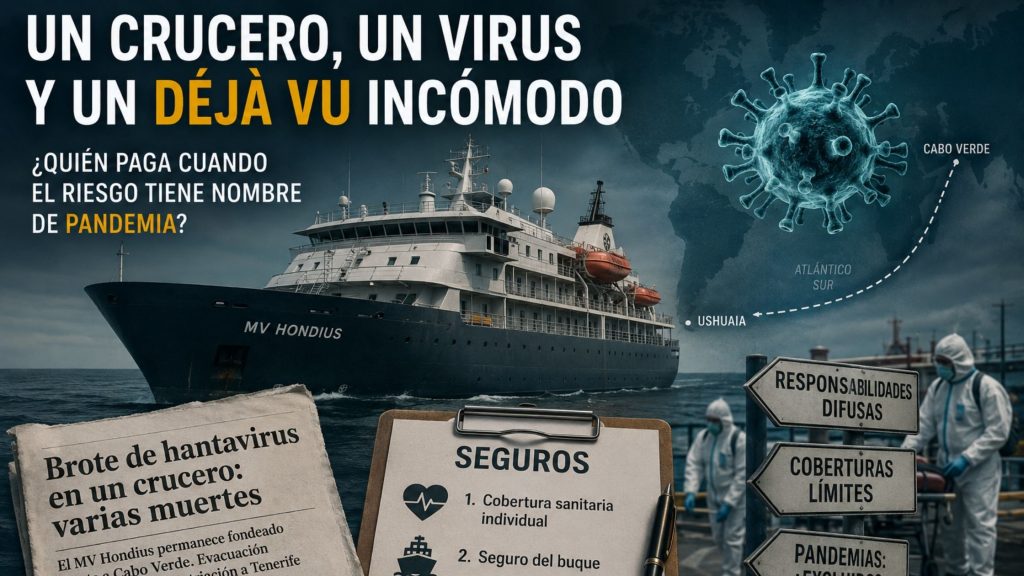
Cuando el buque de expedición MV Hondius comenzó su travesía desde Ushuaia con destino a Santa Elena cruzando el Atlántico Sur, nadie a bordo imaginaba que su nombre acabaría apareciendo en los titulares de medio mundo.
Un crucero, un virus y un déjà vu incómodo
A finales del pasado mes de abril, el barco se convirtió en el epicentro de un brote de hantavirus —concretamente de la cepa Andes, la única capaz de transmitirse entre personas, aunque en casos extremadamente raros— que causó varias muertes, obligó a la embarcación a permanecer fondeada frente a Cabo Verde durante días y desembocó en una compleja operación internacional de evacuación y repatriación con destino final en Tenerife, tras la aceptación de España de acoger el buque a petición de la OMS.
El estado de salud de los pasajeros y tripulación era, según las autoridades, bueno en general, sin síntomas desde finales de abril, aunque el protocolo de vigilancia sanitaria se mantenía con informes cada doce horas durante la aproximación a Canarias. A bordo viajaban ciudadanos de 23 nacionalidades, y la cepa identificada el 6 de mayo fue la cepa Andes, procedente de Sudamérica, cuya particularidad es que ha protagonizado en el pasado eventos de superpropagación entre humanos, como uno registrado en Argentina en el que una sola introducción del virus generó 34 infecciones.
La imagen del crucero varado, los pasajeros aislados y los gobiernos coordinando evacuaciones devuelve inevitablemente a la memoria el año 2020. Y con esa imagen regresa también una pregunta que el sector asegurador lleva años intentando responder —con bastante incomodidad— : ¿quién paga cuando el riesgo tiene nombre de pandemia?
El mapa de coberturas: quién responde y por qué orden
Antes de entrar en el fondo del debate jurídico-asegurador, conviene entender cómo se articula, en términos prácticos, el ecosistema de coberturas que rodea a un incidente como el del MV Hondius. No hay una sola póliza que lo cubra todo; hay capas.
La primera capa, y la que se activa antes, es la cobertura sanitaria individual de los pasajeros. Dependiendo de cómo se haya contratado el viaje —directamente, a través de una agencia o de un operador de cruceros de expedición—, los seguros de asistencia en viaje pueden incluir cobertura médica en el extranjero, evacuación sanitaria e incluso repatriación del asegurado. Las tarjetas de crédito premium también suelen incorporar este tipo de protección para sus titulares, aunque con límites que en situaciones de crisis sanitaria compleja pueden resultar insuficientes. El tipo y la profundidad de la cobertura dependen, en cada caso, de lo contratado.
La segunda capa es el seguro del propio buque. El MV Hondius, como cualquier embarcación de este tipo, cuenta con una póliza propia que puede activarse por múltiples motivos: daños materiales al navío, responsabilidad civil frente a pasajeros, o incluso reclamaciones por parte del armador si este considera que ha sufrido perjuicios imputables a terceros. Si en el proceso de investigación se determinase que existió algún tipo de negligencia —en los protocolos sanitarios a bordo, en la detección tardía del brote, en la gestión de los primeros casos— los perjudicados reclamarán indemnización. Y si el propietario o armador del barco, a su vez, se considera víctima de actuaciones de terceros, también puede ejercer acciones por daños y perjuicios. Con toda probabilidad, la última palabra la tendrá un tribunal.
La tercera capa —y aquí es donde la cosa se complica— es la de las coberturas de interrupción de negocio de los operadores turísticos, agencias y empresas vinculadas al crucero. Y es precisamente en esta capa donde el fantasma del COVID regresa con más fuerza.
El precedente del COVID: cómo el sector aprendió a decir que no
Para entender qué puede pasar con el MV Hondius desde el punto de vista asegurador, hay que entender qué pasó con la pandemia de coronavirus. Y la historia, narrada sin eufemismos, no deja muy bien parado al sector.
En 2020, miles de empresas —hoteles, restaurantes, salas de eventos, operadores turísticos— reclamaron a sus aseguradoras las pérdidas derivadas del cierre obligatorio por el estado de alarma. Tenían pólizas con coberturas de lucro cesante, es decir, de compensación por los beneficios no obtenidos debido a la paralización de la actividad. Las aseguradoras, en su mayoría, rechazaron esas reclamaciones.
El argumento jurídico era técnicamente sólido pero moralmente incómodo: el lucro cesante queda cubierto siempre y cuando sea consecuencia de un incendio, de daños por agua, robo o cualquier otro riesgo contemplado en el contrato, pero la pandemia no es un riesgo incluido en este tipo de contratos, y por ende, el lucro cesante derivado de este riesgo no incluido no queda cubierto.
La respuesta judicial fue inicialmente contradictoria. La Audiencia Provincial de Girona condenó en 2021 a una aseguradora a indemnizar a un asegurado cuya póliza incluía una cobertura por «paralización de actividad», al considerar que la exclusión de la cobertura pandémica no había sido destacada de modo especial ni aceptada por escrito por el asegurado, como exige el artículo 3 de la Ley del Contrato de Seguro. Durante un tiempo, esa sentencia generó pánico en el sector, con la perspectiva de una avalancha de condenas similares.
Sin embargo, el viento cambió. Las dieciséis sentencias dictadas entre febrero y septiembre de 2022 coincidieron en desestimar las reclamaciones cuando la póliza no especificaba expresamente la cobertura de lucro cesante por pandemia, entendiendo que la interrupción de negocio por decisiones de la autoridad durante el Estado de Alarma no estaba cubierta en los condicionados habituales.
La consecuencia práctica de todo este proceso fue clara: el modelo asegurador había estado más enfocado a los riesgos de morbilidad y mortalidad, y no al lucro cesante derivado de la paralización de actividades económicas, y el coste potencialmente astronómico de los daños en una pandemia global haría inviable cualquier cobertura con primas atractivas para los tomadores. En otras palabras: el sector llegó a la conclusión de que no podía asumir el riesgo pandémico sin poner en riesgo su propia solvencia.
Las exclusiones de pandemia: la respuesta del sector y sus límites
Desde 2020, muchas pólizas —especialmente en los ramos de multirriesgo de empresa, seguros de viaje y coberturas de interrupción de negocio— han incorporado cláusulas específicas que excluyen expresamente los daños derivados de epidemias y pandemias declaradas oficialmente. El sector se blindó. Y lo hizo, hay que decirlo, con cierta lógica actuarial: un riesgo que puede materializarse de forma simultánea en todo el planeta, que impide la diversificación geográfica y que puede generar pérdidas que superen varias veces el PIB de un país, no encaja en los modelos clásicos de cálculo de primas.
Pero este blindaje tiene consecuencias reales para los consumidores, que en muchos casos no son conscientes de lo que su póliza ya no cubre. El pasajero del MV Hondius que contrató un seguro de viaje antes de embarcar probablemente no leyó —ni le explicaron— si su cobertura sanitaria incluía o excluía brotes epidémicos. El operador turístico que organizó el crucero posiblemente tampoco revisó si su póliza multirriesgo de empresa seguía cubriendo la paralización de actividad por causa sanitaria.
La OCDE ha señalado que una posible vía de solución pasa por incorporar algún tipo de extensión automática en las pólizas de pérdida de beneficios para este riesgo, combinada con una participación pública como barrera de protección que cubra las pérdidas aseguradas por encima de un determinado nivel expresado en términos del PIB. El modelo de riesgos extraordinarios del Consorcio de Compensación de Seguros español —que cubre terremotos, inundaciones o erupciones volcánicas— es señalado habitualmente como referencia, aunque su adaptación a riesgos pandémicos requeriría una reforma profunda del Reglamento vigente.
Lo que el MV Hondius nos dice sobre el futuro de la cobertura sanitaria
El caso del MV Hondius no es solo una crisis sanitaria. Es un laboratorio en tiempo real de cómo el sistema asegurador responde —o no responde— ante un brote infeccioso de origen incierto, con responsabilidades difusas, víctimas de múltiples nacionalidades y una cadena de contratos que van del pasajero individual al armador del barco, pasando por agencias, operadores y plataformas de reserva.
Lo que ocurra en los próximos meses, cuando se resuelvan las reclamaciones y se diriman las responsabilidades, dibujará un mapa que el sector no puede permitirse ignorar. Porque el hantavirus del MV Hondius no es una anomalía: es una señal de que los brotes infecciosos en espacios cerrados —cruceros, aviones, instalaciones hoteleras— son un riesgo real, recurrente y con potencial de escalar.
El sector tiene dos opciones. La primera es seguir ampliando las exclusiones, protegerse legalmente y trasladar el riesgo al asegurado o al Estado. La segunda es asumir el desafío de diseñar productos que cubran genuinamente los riesgos del siglo XXI, con primas ajustadas, coberturas claras y sin letra pequeña que solo se lee cuando ya es tarde.
La primera opción es más cómoda a corto plazo. La segunda es la única que tiene futuro.


Escribir un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con*